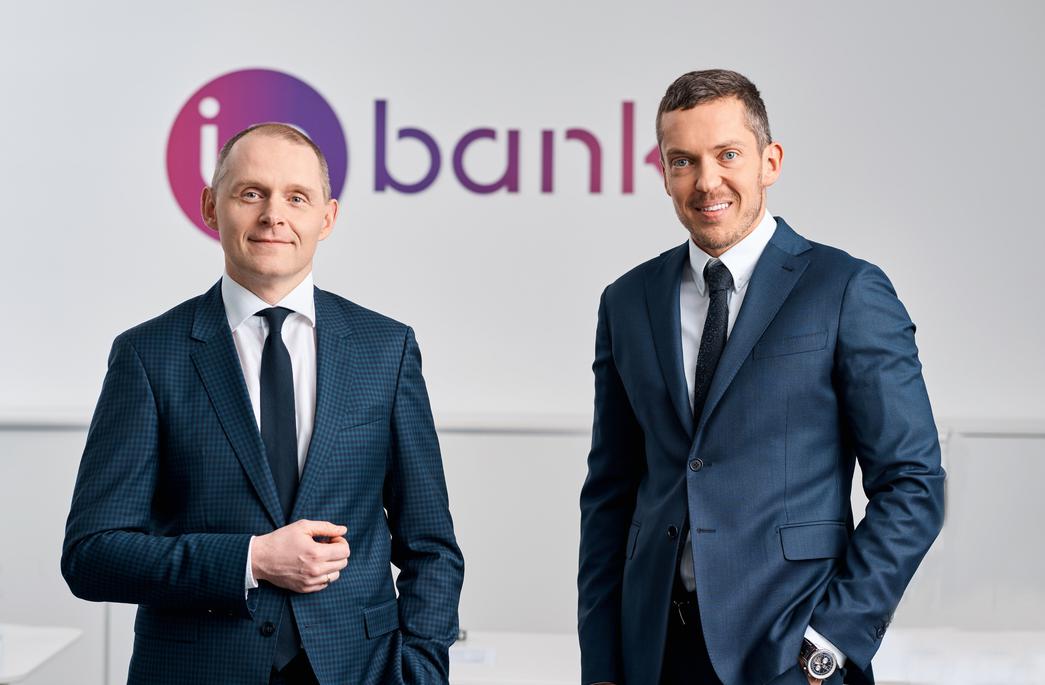
Kupujesz fotowoltaikę lub pompę ciepła, a sprzedawca od razu załatwia Ci finansowanie w konkretnym banku. Wszystko wygląda jak jedna transakcja – produkt i kredyt oferowane są razem. Problem zaczyna się wtedy, gdy coś pójdzie nie tak. Według Prezesa UOKiK AS Inbank miał przedstawiać takie kredyty jako niewiązane, przez co konsumenci mogli nie wiedzieć o dodatkowych prawach, które gwarantowała im ustawa. Urząd nałożył na bank łącznie 4,692 mln zł kar.
Sprawa dotyczy kredytów wykorzystywanych między innymi do finansowania instalacji fotowoltaicznych i pomp ciepła. Sprzedawcy współpracujący z Inbankiem nie ograniczali się do wskazania klientowi, że może poszukać kredytu. Przedstawiali konkretne finansowanie banku, sporządzali wnioski i uczestniczyli w procesie prowadzącym do zawarcia umowy. Zdaniem Prezesa UOKiK oznaczało to, że w świetle przepisów były to kredyty wiązane z konkretną sprzedażą. Inbank miał jednak wskazywać klientom, że kredyt wiązany nie jest.
To nie jest spór o nazwę. Konsument traci konkretne prawa
Na pierwszy rzut oka określenia „kredyt wiązany” i „kredyt niewiązany” mogą wyglądać jak bankowa terminologia bez większego znaczenia dla przeciętnego klienta. W rzeczywistości różnica może oznaczać dziesiątki tysięcy złotych i odpowiedź na pytanie, kto ponosi konsekwencje, gdy sprzedawca nie wywiąże się z umowy.
Jeżeli kredyt jest wiązany z zakupem konkretnego produktu lub usługi, konsument otrzymuje dodatkową ochronę. W określonych sytuacjach skuteczne odstąpienie od umowy sprzedaży wpływa również na umowę finansowania. Co więcej, gdy sprzedawca nie wykonuje swojego zobowiązania, a próba dochodzenia od niego swoich praw okazuje się bezskuteczna, art. 59 ustawy o kredycie konsumenckim pozwala w określonych warunkach wystąpić także przeciwko kredytodawcy.
Według UOKiK Inbank nie informował klientów o tym prawie. Jeszcze poważniejsze konsekwencje miała mieć przyjęta przez bank metoda rozliczania odstąpienia od umowy.
Bank przelał pieniądze firmie. Potem żądał ich od klienta
Wyobraźmy sobie prostą sytuację. Konsument kupuje instalację fotowoltaiczną za kilkadziesiąt tysięcy złotych. Bank udziela kredytu, ale pieniądze nie trafiają do klienta – przelewane są bezpośrednio na rachunek sprzedawcy. Konsument następnie odstępuje od umowy.
Według ustaleń Prezesa UOKiK Inbank w takich przypadkach żądał zwrotu wypłaconej kwoty od kredytobiorcy. Problem w tym, że przy kredycie wiązanym, gdy bank przekazał pieniądze bezpośrednio sprzedawcy, ustawa nakazuje rozliczyć kwotę właśnie ze sprzedawcą lub usługodawcą. UOKiK podkreśla, że zasady tej nie można zmienić zapisem w umowie.
W praktyce różnica dla klienta jest fundamentalna. Przy stanowisku prezentowanym przez bank konsument mógł znaleźć się w sytuacji, w której pieniędzy nigdy fizycznie nie otrzymał, ponieważ trafiły do sprzedawcy, ale po odstąpieniu to właśnie od niego żądano ich zwrotu.
Inbank miał przekonywać, że sprzedaż i kredyt to dwie różne sprawy
UOKiK zakwestionował również sposób informowania klientów. W formularzach bank miał wskazywać, że kredyt nie jest kredytem wiązanym. Podobne stanowisko miało pojawiać się w odpowiedziach na reklamacje – Inbank argumentował, że bank i sprzedawca są niezależnymi przedsiębiorcami, a umowa sprzedaży oraz umowa kredytowa są osobnymi umowami.
Prezes UOKiK uznał, że takie informacje wprowadzały konsumentów w błąd co do rzeczywistego charakteru finansowania i przysługujących im praw. Jak podkreśla Urząd, o charakterze umowy nie decyduje etykieta nadana jej przez przedsiębiorcę, ale rzeczywisty sposób zawierania i wykonywania transakcji.
To szczególnie istotne w branżach takich jak fotowoltaika czy pompy ciepła, gdzie przez lata funkcjonował model sprzedaży oparty na przedstawicielach oferujących podczas jednego spotkania zarówno produkt, jak i gotowy sposób jego sfinansowania. Dla klienta były to w praktyce elementy jednej decyzji zakupowej.
UOKiK: prawie 4,7 mln zł kary
Za trzy zakwestionowane praktyki Prezes UOKiK nałożył na AS Inbank kary w łącznej wysokości 4 mln 692 tys. zł. Pieniądze mają zasilić Fundusz Edukacji Finansowej. Urząd wskazuje przy tym, że konsumenci korzystający z finansowania konkretnego towaru lub usługi powinni sprawdzać nie tylko nazwę znajdującą się na umowie, ale również sposób, w jaki kredyt został im zaoferowany.
Decyzja nie jest jeszcze prawomocna. Inbank może w ciągu miesiąca od jej doręczenia odwołać się do Sądu Ochrony Konkurencji i Konsumentów, dlatego na obecnym etapie mówimy o praktykach zakwestionowanych przez Prezesa UOKiK, a nie o prawomocnym wyroku sądu.
Najważniejsza lekcja dla konsumenta: nie ufaj samej nazwie w umowie
Sprawa Inbanku pokazuje mechanizm, który dla przeciętnego klienta jest wyjątkowo trudny do zauważenia. Konsument otrzymuje kilkunastostronicową dokumentację bankową, widzi profesjonalną instytucję finansową i może zakładać, że skoro formularz określa produkt jako kredyt niewiązany, to właśnie taki jest jego status prawny.
Tymczasem według UOKiK prawo może dawać konsumentowi większą ochronę, niż wynika z dokumentów przedstawionych przez przedsiębiorcę. Jeżeli kredyt został zorganizowany podczas zakupu konkretnego towaru, a sprzedawca współpracował z bankiem przy przygotowaniu i zawarciu umowy finansowania, warto sprawdzić, czy w rzeczywistości nie mamy do czynienia z kredytem wiązanym.
Szczególnie powinny zainteresować się tym osoby, które finansowały w taki sposób fotowoltaikę, pompy ciepła lub inne kosztowne produkty, a następnie miały problemy ze sprzedawcą, odstępowały od umowy albo usłyszały od banku, że problemy z firmą sprzedającą produkt nie mają żadnego związku z ich obowiązkiem spłaty kredytu.
Właśnie w takich przypadkach różnica pomiędzy kredytem „zwykłym” i wiązanym przestaje być prawniczym szczegółem. Może decydować o tym, czy konsument zostaje sam z problemem, czy może oprzeć swoje roszczenia także na odpowiedzialności kredytodawcy przewidzianej w ustawie.