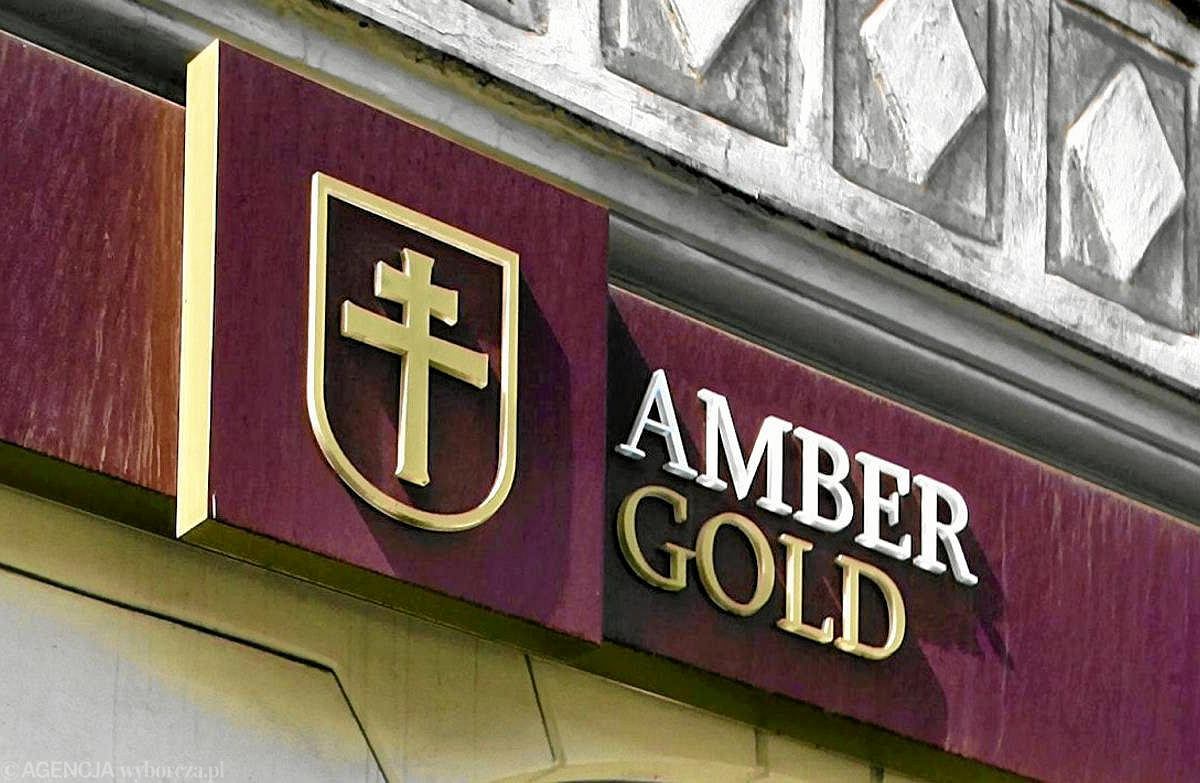
Amber Gold nie działał w ukryciu, na podejrzanej stronie internetowej zarejestrowanej na drugim końcu świata. Firma miała eleganckie placówki w polskich miastach, ogromną kampanię reklamową, sponsorowała wydarzenia, inwestowała w linie lotnicze i obiecywała klientom wysokie, z góry określone zyski z „lokat w złoto”. Wszystko wyglądało na tyle profesjonalnie, że tysiące ludzi powierzyły spółce swoje oszczędności. Kiedy konstrukcja runęła latem 2012 roku, okazało się, że poszkodowanych jest niemal 19 tys. osób, do Amber Gold trafiło ponad 850 mln zł, a zdecydowana większość klientów swoich pieniędzy już nigdy nie odzyskała.
To jednak nie tylko historia wielkiej piramidy finansowej. Amber Gold stał się symbolem czegoś jeszcze bardziej niepokojącego: sytuacji, w której sygnały ostrzegawcze pojawiały się przez lata, Komisja Nadzoru Finansowego alarmowała już w 2009 roku, a mimo to firma mogła nadal zdobywać klientów, reklamować się na wielką skalę i budować wizerunek potężnej instytucji finansowej. Dlatego po kilkunastu latach afera Amber Gold pozostaje jednym z najlepszych polskich przykładów pokazujących, że oszustwo finansowe nie zawsze wygląda jak oszustwo.
Od Grupy Inwestycyjnej Ex do „złotego” imperium
Historia zaczyna się w 2009 roku. W styczniu zarejestrowano w Gdańsku spółkę Grupa Inwestycyjna Ex, która kilka miesięcy później przyjęła nazwę Amber Gold. Jej twarzą i prezesem został Marcin P. Już sam życiorys właściciela powinien był uruchomić szereg alarmów. Miał za sobą wcześniejsze problemy z prawem i wyroki związane z oszustwami finansowymi. W jednej z wcześniejszych spraw nałożono na niego obowiązek naprawienia szkody wobec setek pokrzywdzonych. Mimo tego niedługo później stanął na czele firmy, której działalność polegała właśnie na przyjmowaniu ogromnych kwot od klientów.
Pomysł marketingowy Amber Gold był niezwykle skuteczny, bo wykorzystał symbol, któremu ludzie od wieków przypisują bezpieczeństwo: złoto. Był to dodatkowo okres po światowym kryzysie finansowym, kiedy zaufanie do banków zostało mocno nadwyrężone, a ceny złota przez kilka lat rosły. Firma przedstawiała swoją ofertę w taki sposób, aby klient miał wrażenie, że nie uczestniczy w egzotycznej spekulacji, lecz lokuje pieniądze w czymś materialnym, stabilnym i odpornym na kryzysy.
Amber Gold oferował produkty nazywane „lokatami w złoto”, a wcześniej również lokatami związanymi ze srebrem czy platyną. Formalna konstrukcja była bardziej skomplikowana niż zwykła bankowa lokata. Wykorzystywano m.in. umowy składu i narrację dotyczącą zakupu oraz przechowywania metali szlachetnych. Dla przeciętnego klienta szczegóły prawne miały jednak drugorzędne znaczenie. W reklamie liczyło się coś znacznie prostszego: wpłacasz pieniądze, firma inwestuje je w złoto, a po określonym czasie otrzymujesz kapitał z wysokimi odsetkami.
10, 11, 13 procent. Zysk był pewny, ryzyka prawie nie było widać
Oferta Amber Gold wyróżniała się oprocentowaniem znacznie przekraczającym typowe lokaty bankowe. W poszczególnych okresach i produktach reklamowano zyski sięgające kilkunastu procent rocznie. Na billboardach można było zobaczyć wielkie „13%”, a spółka posługiwała się hasłami sugerującymi bezpieczeństwo inwestycji. Jeszcze pod koniec lipca 2012 roku – dosłownie chwilę przed katastrofą – promowała produkt „Twoja Lokata w Złoto” z oprocentowaniem 10 proc. rocznie i możliwością wcześniejszego odzyskania kapitału.
I właśnie tutaj znajdowała się jedna z największych ekonomicznych czerwonych flag. Jeżeli firma deklaruje, że pieniądze klienta są powiązane z inwestycją w złoto, to wynik takiej inwestycji powinien w jakimś stopniu zależeć od ceny złota. Amber Gold obiecywał jednak z góry określony wysoki zwrot. Już w 2010 roku pojawiały się publiczne analizy kwestionujące możliwość uzyskiwania takich wyników w sposób, który firma przedstawiała klientom. W 2012 roku ekonomiści wskazywali jeszcze bardziej obrazowo: jeśli cena złota w określonym czasie wzrosła o kilka procent, to skąd ma się wziąć gwarantowany zysk wyższy od tego wzrostu, po uwzględnieniu wszystkich kosztów działalności?
Odpowiedź ujawniona w postępowaniu karnym była znacznie mniej skomplikowana od marketingowej opowieści. Amber Gold funkcjonował jak piramida finansowa. Pieniądze wpłacane przez nowych klientów umożliwiały regulowanie zobowiązań wobec tych wcześniejszych, a środki były równocześnie wykorzystywane do finansowania innych przedsięwzięć grupy. Dopóki do systemu wpływało wystarczająco dużo nowego kapitału, klienci otrzymywali swoje wypłaty, a każda terminowo zakończona „lokata” stanowiła najlepszą reklamę dla kolejnych.
To właśnie dlatego piramidy finansowe mogą przez pierwsze lata wyglądać wyjątkowo wiarygodnie. Pierwsi uczestnicy naprawdę dostają pieniądze. Opowiadają o tym rodzinie, znajomym i współpracownikom. Część z nich zamiast wypłacać środki ponownie je inwestuje. Pojawiają się rekomendacje: „mam tam pieniądze od roku i wszystko wypłacają”. W pewnym momencie największym argumentem potwierdzającym wiarygodność firmy staje się fakt, że jeszcze nie upadła.
KNF ostrzegała już w 2009 roku
Najbardziej bulwersująca część historii Amber Gold zaczyna się bardzo wcześnie. Komisja Nadzoru Finansowego zainteresowała się spółką już w 2009 roku. UKNF uznał, że działalność może polegać na przyjmowaniu środków klientów w celu obciążania ich ryzykiem bez wymaganego zezwolenia i w grudniu 2009 roku złożył zawiadomienie do prokuratury. Amber Gold znalazł się również na liście ostrzeżeń publicznych.
Problem polegał na tym, że lista KNF nie oznaczała automatycznego zamknięcia firmy. Amber Gold nie był bankiem nadzorowanym przez KNF, a ówczesne kompetencje Komisji wobec podmiotów działających poza regulowanym rynkiem finansowym były ograniczone. Nadzór mógł ostrzegać i zawiadamiać organy ścigania, ale dalsza reakcja zależała już od innych instytucji.
I tutaj system zaczął działać w sposób, który po latach trudno uznać za cokolwiek innego niż katastrofalny. Po zawiadomieniu KNF prokuratura początkowo odmówiła wszczęcia śledztwa. KNF zaskarżyła tę decyzję i sąd ją uchylił. Postępowanie wszczęto, lecz w sierpniu 2010 roku ponownie je umorzono. KNF ponownie złożyła zażalenie i ponownie sąd przyznał jej rację. Mimo tego sprawa nie nabrała właściwego tempa. Postępowanie zostało w 2011 roku zawieszone między innymi z powodu oczekiwania na opinię biegłego.
W tym samym czasie Amber Gold nie znikał. Przeciwnie – rósł.
Późniejsze ustalenia wskazywały także na problemy w innych częściach administracji. Spółka nie wywiązywała się terminowo z części obowiązków sprawozdawczych i podatkowych, a reakcja urzędów była nieskuteczna. Z dzisiejszej perspektywy najbardziej uderzające jest to, że poszczególne instytucje posiadały fragmenty układanki, ale system jako całość przez długi czas nie potrafił złożyć ich w jeden obraz.
Jak z firmy z listy ostrzeżeń zrobić wielką markę
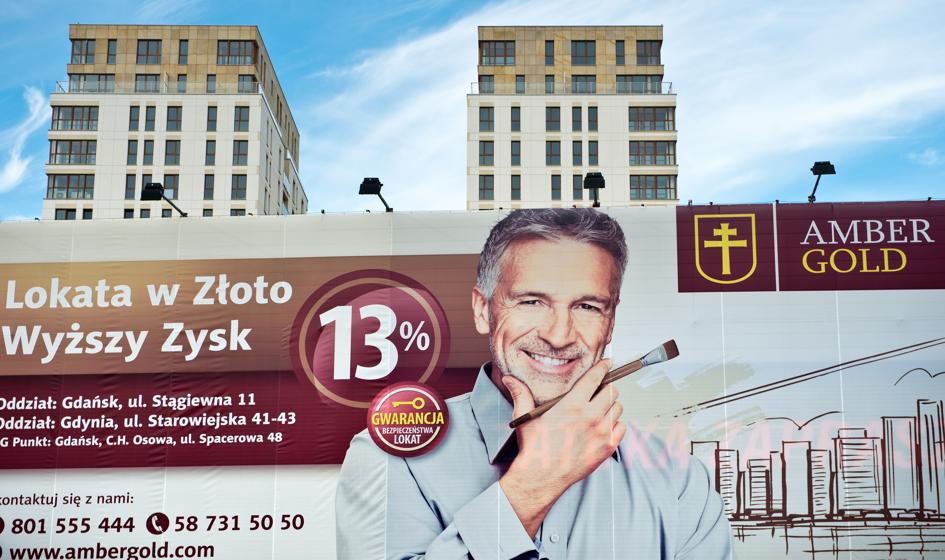
Amber Gold doskonale wykorzystywał fakt, że dla przeciętnego klienta obecność firmy w przestrzeni publicznej sama w sobie jest rodzajem potwierdzenia wiarygodności. Jeśli przedsiębiorstwo ma duży lokal w centrum miasta, reklamy w największych mediach i profesjonalną identyfikację wizualną, podświadomie przestaje wyglądać jak potencjalny scam.
To mechanizm, który działa również dziś. Ludzie nie sprawdzają bilansu przedsiębiorstwa, zezwoleń regulatora ani historii członków zarządu. Sprawdzają, czy firma „wygląda poważnie”. Amber Gold wyglądał bardzo poważnie. Rozbudowywał sieć oddziałów, wydawał pieniądze na reklamę, był obecny w mediach i przedstawiał się językiem instytucji finansowej. Charakterystyczna złoto-brązowa identyfikacja wizualna była spójna, profesjonalna i kojarzyła się dokładnie z tym, co firma sprzedawała – bezpieczeństwem kruszcu.
W efekcie powstawał paradoks. Z jednej strony publicznie dostępne było ostrzeżenie KNF. Z drugiej strony klient widział normalnie funkcjonującą firmę, której nikt nie zamknął i która wciąż mogła prowadzić intensywną reklamę. Łatwo było więc dojść do wniosku: skoro działalność rzeczywiście byłaby nielegalna albo skrajnie niebezpieczna, to przecież państwo już dawno by ją zatrzymało.
Jak pokazała później historia – niekoniecznie.
OLT Express. Piramida dostała własne linie lotnicze
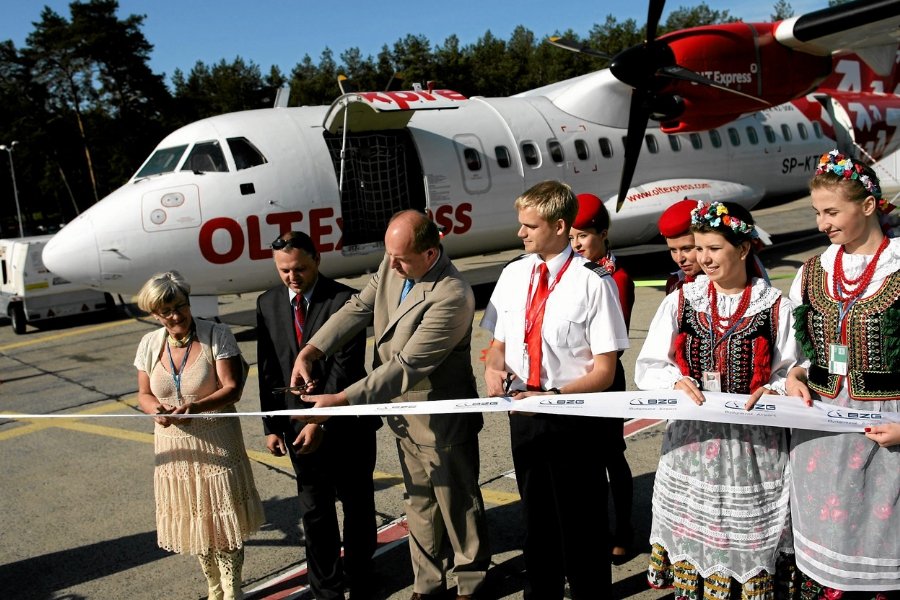
Gdyby Amber Gold ograniczył się do eleganckich placówek, afera i tak byłaby gigantyczna. Spółka poszła jednak znacznie dalej. Zaangażowała się w branżę lotniczą, finansując przewoźników działających później pod marką OLT Express. Dla wizerunku Amber Gold był to potężny skok. Firma, która jeszcze kilka lat wcześniej praktycznie nie istniała, nagle stała za liniami lotniczymi, których samoloty latały pomiędzy polskimi miastami.
OLT Express prowadził agresywną ekspansję i oferował bardzo tanie bilety, podejmując próbę zbudowania dużej pozycji na krajowym rynku. Dla klientów Amber Gold mogło to stanowić kolejny argument przemawiający za bezpieczeństwem ich pieniędzy. Trudno przecież wyobrazić sobie bardziej namacalny symbol „prawdziwego biznesu” niż samoloty z własnym logo startujące z polskich lotnisk.
Tyle że lotnictwo potrafi pochłaniać ogromne ilości gotówki. Późniejsze śledztwo wykazało, że tylko od 15 grudnia 2011 roku do 30 sierpnia 2012 roku z rachunków Amber Gold do OLT Express trafiło 43,6 mln zł oraz 5,8 mln dolarów. Jednocześnie linie miały problemy z regulowaniem własnych zobowiązań, w tym rat leasingowych. Pieniądze klientów, które miały pracować w ramach „złotych” inwestycji, finansowały więc również niezwykle kapitałochłonne przedsięwzięcie lotnicze.
Upadek OLT Express w lipcu 2012 roku stał się jednym z najważniejszych momentów całej historii. Kiedy przewoźnik zaczął odwoływać połączenia, a następnie zakończył działalność, zainteresowanie sytuacją jego właściciela eksplodowało. Amber Gold znalazł się pod presją mediów, klientów i instytucji. Piramida potrzebuje ciągłego dopływu nowych pieniędzy oraz zaufania. W ciągu kilku tygodni zaczęło znikać jedno i drugie.
Sierpień 2012. System przestaje się spinać
Latem pojawiły się coraz liczniejsze sygnały od klientów, którzy mieli problemy z odzyskaniem pieniędzy po zakończeniu umów. Spółka tłumaczyła opóźnienia problemami operacyjnymi i bankowymi, ale z każdym dniem presja rosła. W sierpniu 2012 roku Amber Gold poinformował o likwidacji.
Dla tysięcy klientów zaczynało stawać się jasne, że „złoto” istniejące w reklamowym przekazie nie daje im żadnej realnej ochrony. Ludzie, którzy często wpłacili oszczędności gromadzone przez wiele lat, zostali z umowami i roszczeniami wobec przedsiębiorstwa, którego zobowiązania wielokrotnie przewyższały majątek możliwy do odzyskania.
W tym momencie działania organów państwa gwałtownie przyspieszyły. Śledztwo prowadzone wcześniej na niższym szczeblu zostało w czerwcu 2012 roku przejęte przez Prokuraturę Okręgową w Gdańsku, a w sierpniu Marcin P. usłyszał pierwsze zarzuty. Później sprawę przeniesiono do Łodzi. Rozpoczęła się gigantyczna operacja polegająca na analizowaniu przepływów pieniędzy, majątku spółki, powiązań z OLT Express i dziesiątek tysięcy umów zawieranych z klientami.
Tyle że na ochronę oszczędności było już za późno.
Ponad 850 mln zł wpłat. Niemal 19 tys. poszkodowanych
Ostateczna skala afery była gigantyczna. W postępowaniu karnym mowa była o niemal 19 tys. poszkodowanych klientach oraz kwocie sięgającej prawie 851 mln zł. Nie oznacza to, że cała ta suma była równoznaczna z ostateczną stratą – część wcześniejszych klientów otrzymywała wypłaty, co jest typową cechą piramidy finansowej. Pokazuje jednak skalę pieniędzy, jakie w ciągu zaledwie kilku lat przepłynęły przez przedsiębiorstwo.
Jeszcze mocniej działa zestawienie tych liczb z tym, co później udało się odzyskać. Ostateczny plan podziału masy upadłości obejmował 11 527 indywidualnych wierzycieli, których uznane wierzytelności wynosiły ponad 581,8 mln zł. Wypłacono im łącznie około 66,3 mln zł. W praktyce przeciętny wierzyciel odzyskał około 10 proc. uznanej należności.
Dziewięćdziesiąt procent pieniędzy przepadło.
Różnica pomiędzy liczbą niemal 19 tys. pokrzywdzonych w sprawie karnej a około 11,5 tys. klientów objętych planem podziału wynika między innymi z tego, że bycie pokrzywdzonym w postępowaniu karnym nie oznaczało automatycznego zgłoszenia wierzytelności w postępowaniu upadłościowym. Część osób nie wykonała koniecznych formalności.
Postępowanie upadłościowe Amber Gold zakończono dopiero w 2021 roku – niemal dziewięć lat po spektakularnym końcu spółki.
Proces trwał latami
Akt oskarżenia przeciwko Marcinowi P. i Katarzynie P. trafił do sądu w 2015 roku. Proces rozpoczął się w marcu 2016 roku i należał do największych postępowań gospodarczych prowadzonych przed polskimi sądami. Ogromna liczba poszkodowanych i dokumentów sprawiła, że samo procedowanie musiało trwać latami.
W 2019 roku Sąd Okręgowy w Gdańsku skazał Marcina P. na 15 lat pozbawienia wolności, a Katarzynę P. na 12 lat i 6 miesięcy. Orzeczono również zakazy prowadzenia działalności gospodarczej o charakterze finansowym, grzywny oraz obowiązek naprawienia szkody wobec części pokrzywdzonych. Obie strony odwołały się od rozstrzygnięcia.
W maju 2022 roku zapadł prawomocny wyrok. Kara Marcina P. pozostała na poziomie 15 lat więzienia, natomiast karę Katarzyny P. obniżono do 11 lat i 6 miesięcy. Obrona Marcina P. próbowała jeszcze podważyć orzeczenie przed Sądem Najwyższym, ale w październiku 2024 roku kasacja została oddalona jako oczywiście bezzasadna. Tym samym najważniejszy karny rozdział historii twórcy Amber Gold został definitywnie zamknięty.
Afera Amber Gold była również aferą państwa
Można opowiedzieć tę historię jako klasyczną piramidę finansową: atrakcyjna oferta, wysoki zysk, kolejni klienci finansują wcześniejszych, ekspansja, utrata płynności i upadek. Byłoby to jednak ogromne uproszczenie. Tym, co odróżnia Amber Gold od tysięcy mniejszych scamów, jest czas, przez jaki przedsięwzięcie mogło funkcjonować pomimo kolejnych sygnałów ostrzegawczych.
KNF alarmowała od 2009 roku. Sądy dwukrotnie kwestionowały decyzje prokuratury zamykające sprawę. Pojawiały się problemy ze sprawozdawczością, rozliczeniami i statusem działalności związanej z metalami szlachetnymi. Właściciel firmy miał historię wcześniejszych problemów karnych. Dziennikarze i analitycy publicznie pytali, skąd spółka bierze pieniądze na gwarantowane wysokie odsetki. Mimo tego Amber Gold wciąż pozyskiwał nowych klientów.
Po aferze pracował specjalny zespół Komitetu Stabilności Finansowej, a następnie również sejmowa komisja śledcza. Analizowano działania prokuratury, sądów, urzędów skarbowych, KNF, UOKiK, ABW, instytucji odpowiedzialnych za nadzór nad lotnictwem i innych organów. Wnioski prowadziły do jednego podstawowego problemu: nawet gdy poszczególne elementy systemu dostrzegają zagrożenie, niewiele to daje, jeśli informacja nie prowadzi do szybkiej i skutecznej reakcji całego państwa.
Dlaczego ludzie uwierzyli Amber Gold?
Najłatwiejszym, a jednocześnie najbardziej błędnym wnioskiem byłoby stwierdzenie, że prawie 19 tys. osób po prostu „dało się nabrać”. Amber Gold pokazuje, dlaczego profesjonalne oszustwa finansowe są tak skuteczne.
Firma nie prosiła klientów o wysłanie kryptowalut anonimowej osobie na Telegramie. Miała biura. Pracowników. Reklamy. Umowy. Infolinię. Wielkie logo na budynkach. Media przyjmowały jej reklamy. Samoloty finansowane przez spółkę latały pomiędzy polskimi miastami. Firma działała przez lata, a wcześniejszym klientom wypłacała pieniądze. Wszystkie te elementy tworzyły społeczne potwierdzenie wiarygodności.
Do tego dochodził idealnie dobrany produkt. „Lokata” kojarzyła się z bankiem. „Złoto” kojarzyło się z bezpieczeństwem. Wysokie oprocentowanie było atrakcyjne, ale nie wyglądało jeszcze jak obietnica kompletnie absurdalnego zwrotu rzędu kilkuset procent miesięcznie. Produkt znajdował się dokładnie w miejscu, w którym chciwość spotykała się z pozornym rozsądkiem.
I właśnie dlatego Amber Gold jest znacznie ważniejszą lekcją niż większość internetowych scamów.
Co z Amber Gold powinniśmy zapamiętać?
Najważniejsza zasada brzmi: wysoki gwarantowany zysk i niskie ryzyko praktycznie nigdy nie występują razem. Jeżeli ktoś twierdzi, że potrafi regularnie zarabiać znacznie więcej niż rynek, a jednocześnie gwarantuje zwrot kapitału, trzeba przede wszystkim odpowiedzieć na pytanie, skąd ekonomicznie bierze się ten zysk. Nie z prezentacji, regulaminu czy reklamy – lecz z rzeczywistego modelu biznesowego.
Druga lekcja dotyczy języka. Użycie słów takich jak „lokata”, „depozyt”, „fundusz”, „gwarancja” czy „zabezpieczenie” nie oznacza automatycznie, że produkt jest regulowany tak samo jak lokata bankowa. Klient Amber Gold mógł widzieć słowo „lokata”, ale jego pieniądze nie korzystały z ochrony Bankowego Funduszu Gwarancyjnego właściwej dla depozytów bankowych.
Trzecia jest jeszcze prostsza: przed powierzeniem firmie dużych pieniędzy trzeba sprawdzić nie tylko opinie innych klientów, lecz przede wszystkim nadzór, zezwolenia i publiczne ostrzeżenia regulatorów. Informacja „mój znajomy wypłacił bez problemu” w przypadku piramidy finansowej nie dowodzi bezpieczeństwa. Przeciwnie – aby piramida mogła rosnąć, przez pewien czas musi wypłacać pieniądze bez problemu.
Amber Gold jest również przypomnieniem dla państwa. Samo ostrzeżenie opublikowane w internecie nie zatrzymuje oszustwa, jeśli obok niego działa przedsiębiorstwo prowadzące ogromną kampanię reklamową i sprawiające wrażenie normalnej instytucji finansowej. Ochrona rynku wymaga nie tylko przepisów, ale również szybkości działania, wymiany informacji i instytucji gotowych połączyć pozornie niezależne sygnały.
Po Amber Gold zostały wyroki, tysiące ludzi, którzy odzyskali jedynie niewielką część oszczędności, setki tomów akt i jedna z największych debat o sprawności polskiego państwa po 1989 roku. Z perspektywy StopScam najważniejszy wniosek jest jednak ponadczasowy: najbardziej niebezpieczny scam to nie ten, który od początku wygląda podejrzanie. Najbardziej niebezpieczny jest ten, który przez kilka lat wygląda jak zupełnie normalny biznes.
Kluczowe liczby, chronologię działań KNF i prokuratury, wypłaty z masy upadłości oraz prawomocny finał procesu zweryfikowałem w materiałach sądowych, prokuratorskich i oficjalnych.