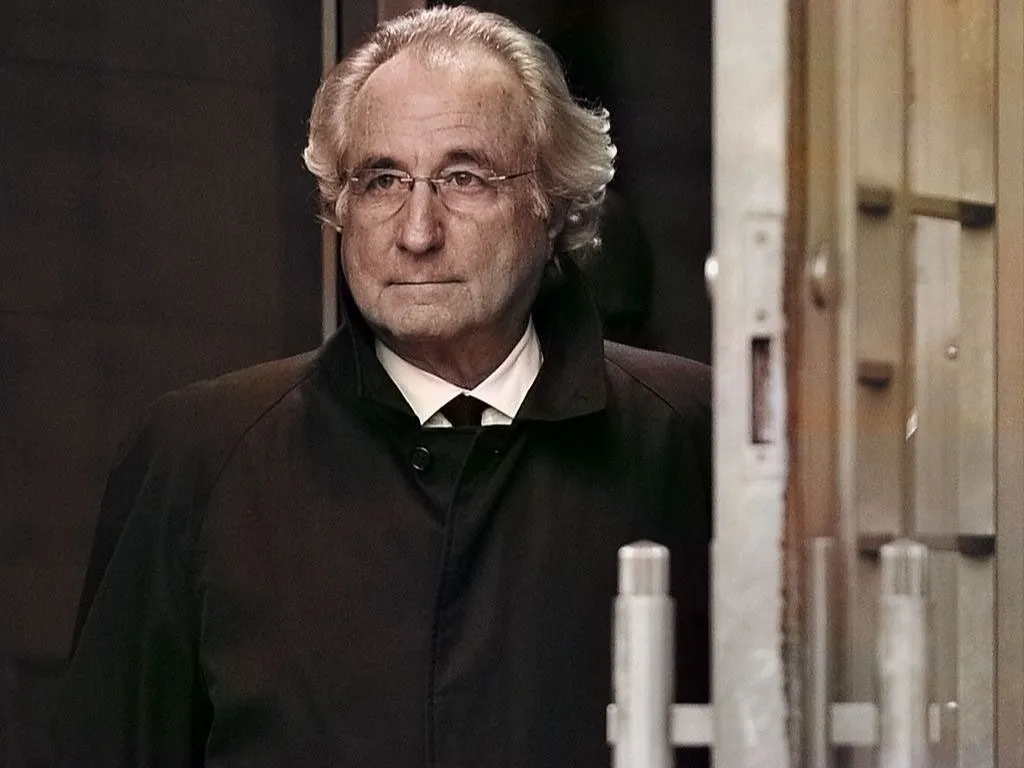
Bernard Madoff nie wyglądał jak człowiek, przed którym trzeba ostrzegać inwestorów. Nie prowadził podejrzanej firmy zarejestrowanej na egzotycznej wyspie, nie obiecywał 50 proc. zysku miesięcznie i nie szukał klientów reklamami z Lamborghini. Był jednym z najbardziej szanowanych ludzi amerykańskiego rynku finansowego. Jego firma działała od 1960 roku, należała do pionierów elektronicznego handlu akcjami, obsługiwała ogromny wolumen transakcji, a sam Madoff przewodniczył na początku lat 90. NASDAQ. Znał ludzi z Wall Street, regulatorów, bankierów i zarządzających funduszami. Był dokładnie takim człowiekiem, któremu bogaty inwestor mógł powierzyć oszczędności bez poczucia, że podejmuje szczególne ryzyko.
Przez dziesięciolecia za tą reputacją działała jednak gigantyczna piramida finansowa. Klienci otrzymywali szczegółowe zestawienia transakcji, widzieli regularnie rosnącą wartość rachunków i wypłacali pieniądze, kiedy ich potrzebowali. Tyle że przeważająca część papierów wartościowych wykazywanych na tych zestawieniach nigdy nie została kupiona. Zyski istniały przede wszystkim w komputerach i na papierze, a wypłaty dla starszych klientów finansowano pieniędzmi wpłacanymi przez nowych. Tuż przed upadkiem firma wysyłała klientom zestawienia pokazujące około 65 miliardów dolarów aktywów. Ta astronomiczna kwota nie była jednak rzeczywistą stratą gotówki. Była w dużej mierze fikcyjnym majątkiem, który Madoff przez lata dopisywał swoim klientom. Faktycznie utracony kapitał był wielokrotnie mniejszy, ale nadal liczony w dziesiątkach miliardów.
Bernie Madoff nie był samozwańczym guru. Naprawdę należał do Wall Street
Bernard Lawrence Madoff założył Bernard L. Madoff Investment Securities w 1960 roku. Początkowo prowadził działalność maklerską, a firma z czasem wyrosła na poważnego uczestnika amerykańskiego rynku kapitałowego. BLMIS był jednym z pionierów wykorzystywania technologii komputerowej do handlu akcjami i uczestniczył we wczesnym rozwoju rynku NASDAQ. Legalna część przedsiębiorstwa zajmująca się market makingiem naprawdę działała i naprawdę zarabiała pieniądze. To bardzo istotny element całej historii, bo Madoff nie stworzył firmy wyłącznie po to, żeby prowadzić piramidę. Przez wiele lat obok oszustwa istniał rzeczywisty, szanowany biznes finansowy, który zapewniał mu reputację i wiarygodność.
Na początku lat 90. Madoff został przewodniczącym NASDAQ. Jego brat Peter działał w strukturach branżowych, synowie pracowali w przedsiębiorstwie, a cała rodzina była mocno osadzona w środowisku finansowym. Gdy klient pytał, komu powierza pieniądze, odpowiedź nie brzmiała więc „tajemniczemu inwestorowi, o którym niewiele wiadomo”, lecz człowiekowi należącemu do establishmentu amerykańskiego rynku kapitałowego. To właśnie dlatego przypadek Madoffa jest tak mocnym kontrargumentem wobec wygodnego przekonania, że na oszustwa inwestycyjne nabierają się wyłącznie osoby naiwne albo niedoświadczone. Wśród jego klientów znajdowali się zamożni przedsiębiorcy, fundusze, banki, organizacje charytatywne, instytucje finansowe i ludzie korzystający z profesjonalnych doradców.
Dwie firmy w jednej. Prawdziwy biznes na górze, piramida piętro niżej
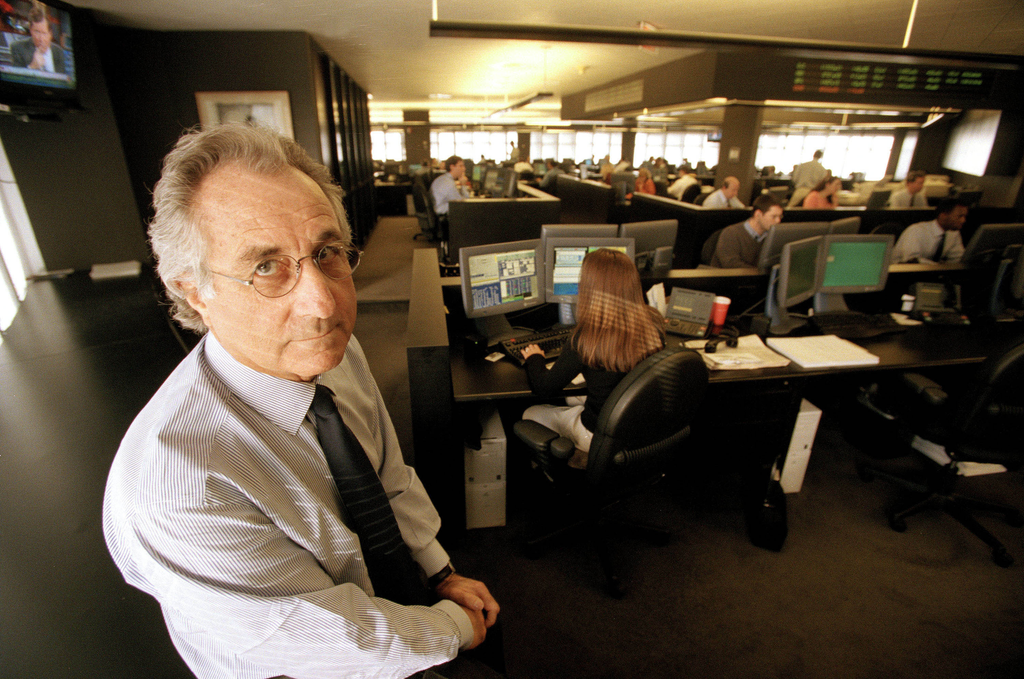
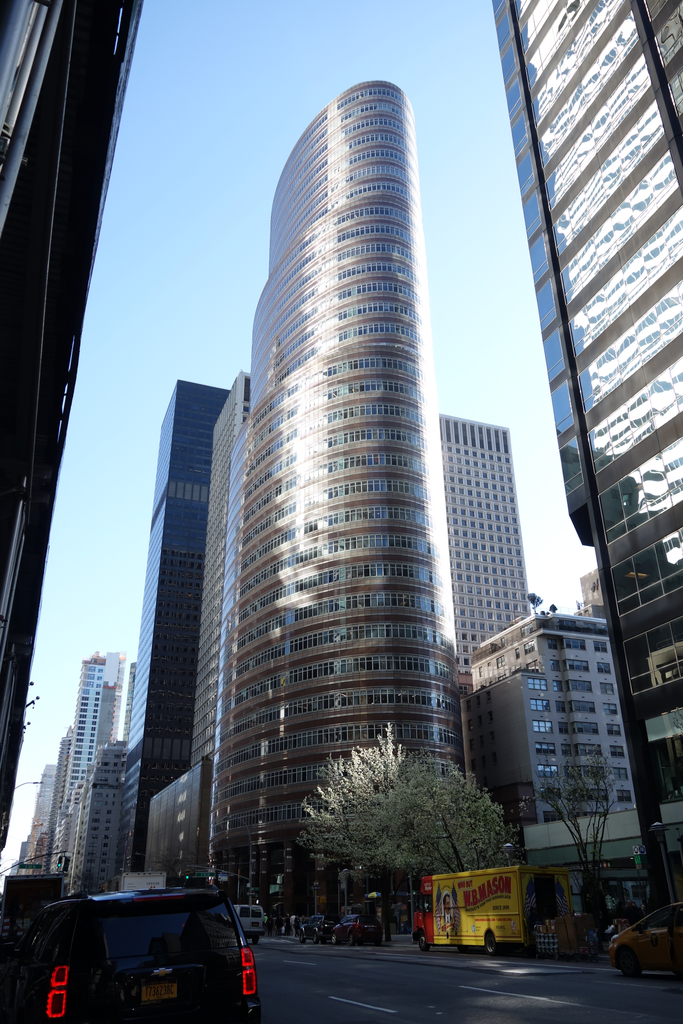
Siedziba Bernard L. Madoff Investment Securities mieściła się w charakterystycznym nowojorskim wieżowcu przy 885 Third Avenue, znanym jako Lipstick Building. Firma zajmowała kilka pięter. Na 18. i 19. piętrze funkcjonował między innymi legalny biznes brokerski i market-makingowy, z normalnymi terminalami połączonymi z zewnętrznymi systemami rynku. Najbardziej interesujące rzeczy działy się jednak na 17. piętrze. Tam działała część przedsiębiorstwa obsługująca klientów inwestycyjnych Madoffa i tam znajdowały się systemy służące do produkowania świata, który w rzeczywistości nie istniał.
Ta fizyczna separacja była wręcz symboliczna. Kilkadziesiąt metrów wyżej pracowali traderzy uczestniczący w realnym rynku, a na 17. piętrze pracownicy przygotowywali fikcyjne transakcje i dokumentację dla klientów piramidy. Używany tam system komputerowy nie był połączony z rynkiem w taki sposób jak infrastruktura prawdziwego tradingu. To pozwalało tworzyć zapisy transakcji bez konieczności ich rzeczywistego wykonania. Klient otrzymywał profesjonalnie wyglądający dokument, na którym znajdowały się akcje, opcje, ceny, daty i zyski. Dla niego wszystko wyglądało dokładnie tak, jak powinien wyglądać rachunek w poważnej firmie inwestycyjnej.
Strategia, która niemal nigdy nie przegrywała
Madoff tłumaczył klientom swoje wyniki strategią określaną jako split-strike conversion. W uproszczeniu miała ona polegać na kupowaniu dużych amerykańskich spółek oraz jednoczesnym wykorzystywaniu opcji do ograniczania zarówno ryzyka spadku, jak i części potencjalnego wzrostu. Sama strategia była jak najbardziej realna. Problemem nie była więc wymyślona nazwa ani całkowicie fikcyjna teoria inwestycyjna. Problemem były wyniki, które Madoff przypisywał jej przez lata.
Fundusze powierzające mu pieniądze wykazywały wyjątkowo stabilne stopy zwrotu, często w okolicach kilkunastu procent rocznie, przy zdumiewająco niewielkiej liczbie słabych miesięcy. Gdy giełda rosła, Madoff zarabiał. Gdy rynek spadał, również zazwyczaj radził sobie zadziwiająco dobrze. Nie prezentował wprawdzie fantastycznych wyników rzędu kilkuset procent rocznie, które od razu wyglądałyby podejrzanie. I właśnie w tym tkwiła siła jego modelu. Wynik był na tyle wysoki, żeby przyciągać bogatych klientów, ale na tyle „normalny”, żeby nie przypominać oczywistej bajki.
Jeszcze bardziej skuteczna była regularność. Inwestorzy zazwyczaj boją się nie tylko niskich stóp zwrotu, ale również gwałtownych wahań. Madoff oferował im coś idealnego: rozsądnie wysoki zysk bez charakterystycznego dla rynku stresu. Linie pokazujące wartość inwestycji niemal spokojnie pięły się w górę. Dla części profesjonalistów właśnie ta regularność stała się największym sygnałem alarmowym. Rynek po prostu nie zachowuje się w taki sposób przez kilkanaście lat.
Klient widział transakcje, których nigdy nie było
Madoff produkował dla klientów bardzo szczegółowe potwierdzenia transakcji. Dokumenty wyglądały profesjonalnie i zawierały konkretne nazwy instrumentów, liczby akcji, ceny, prowizje czy daty rozliczenia. Problem polegał na tym, że zewnętrzne transakcje odpowiadające tym dokumentom często w ogóle nie istniały. Personel mógł wykorzystać dane historyczne i dobrać takie momenty kupna oraz sprzedaży, aby stworzyć wynik zgodny z oczekiwanym poziomem zysku. Najpierw wiadomo było, jaki rezultat klient powinien zobaczyć, a dopiero później produkowano historię transakcji, która miała ten rezultat uzasadniać.
To przewrotność całego schematu. Prawdziwy zarządzający najpierw kupuje aktywo i dopiero później dowiaduje się, czy zarobił. Madoff mógł najpierw zdecydować, jaki wynik chce pokazać, a następnie skonstruować papierową historię prowadzącą do tego wyniku. Inwestor patrzący na miesięczne zestawienie widział kolejne udane decyzje inwestycyjne. W rzeczywistości oglądał coś bliższego księgowej rekonstrukcji wydarzeń, które nigdy nie miały miejsca.

Prawdziwe pieniądze trafiały na konto. Zysk był fikcją
Mechanizm Ponziego w swojej podstawowej wersji jest banalny. Klient wpłaca milion dolarów. Organizator nie inwestuje pieniędzy zgodnie z deklaracją. Gdy po pewnym czasie klient chce wypłacić 100 tys. dolarów zysku, organizator przelewa mu pieniądze pochodzące od nowego uczestnika. Pierwszy klient rzeczywiście dostaje gotówkę, więc nabiera jeszcze większego zaufania. Często nawet nie wypłaca reszty, lecz zostawia środki na kolejne lata albo dokłada następne. Mówi też znajomym, że inwestycja działa, bo przecież sam otrzymał pieniądze.
U Madoffa mechanizm został doprowadzony do skali przemysłowej. Pieniądze klientów trafiały na rachunki bankowe, z których finansowano wypłaty dla innych inwestorów. Dopóki nowe środki wpływały szybciej, niż klienci żądali wypłat, konstrukcja mogła funkcjonować. Jednocześnie w systemach firmy dopisywano kolejne fikcyjne zyski. Oznaczało to, że z każdym rokiem różnica pomiędzy pieniędzmi rzeczywiście istniejącymi a majątkiem widocznym na wyciągach stawała się coraz większa.
To dlatego często powtarzana liczba 65 miliardów dolarów wymaga wyjaśnienia. Nie oznacza ona, że Madoff fizycznie zebrał 65 miliardów dolarów i wszystkie wydał. Była to przybliżona łączna wartość wykazywana na końcowych rachunkach klientów – zawierająca dziesięciolecia fikcyjnie dopisywanych zysków. Powiernik likwidujący BLMIS wskazywał później, że rzeczywisty utracony kapitał klientów, którzy ostatecznie zgłosili kwalifikowane roszczenia, wynosił około 17,5 miliarda dolarów. Sama liczba 65 miliardów mówi jednak coś ważnego: pokazuje, jak ogromny równoległy świat aktywów Madoff stworzył wyłącznie na papierze.
Do Madoffa nie było łatwo się dostać. I to pomagało mu sprzedawać
Jednym z ciekawszych elementów działalności Madoffa była aura ekskluzywności. Nie stał na konferencjach i nie namawiał każdego, żeby natychmiast przelał mu pieniądze. Dostęp do jego inwestycji często odbywał się przez osobiste polecenia, zamknięte środowiska oraz tak zwane feeder funds – fundusze zbierające pieniądze swoich klientów, a następnie przekazujące je Madoffowi. Paradoksalnie ograniczona dostępność zwiększała atrakcyjność produktu. Jeśli wszyscy chcą dostać się do funduszu, a zarządzający nie potrzebuje nowych klientów, inwestor może dojść do wniosku, że właśnie dlatego musi być niezwykle dobry.
Madoff korzystał również z mechanizmu znanego dziś jako affinity fraud. Zaufanie rozprzestrzeniało się poprzez społeczności, znajomych, kluby, organizacje charytatywne i sieci kontaktów. Człowiek nie musiał sam dokładnie analizować strategii, skoro pieniądze u Madoffa od lat trzymał ktoś, kogo znał i szanował. Jeden zamożny inwestor przyciągał kolejnych. Fundusz inwestycyjny przyciągał następne fundusze. Każdy nowy klient stawał się kolejnym dowodem społecznym, że skoro tylu profesjonalistów już zaufało Madoffowi, przedsięwzięcie musi być prawdziwe.
Audytor, który niczego naprawdę nie audytował
Jednym z sygnałów, który powinien szczególnie zainteresować profesjonalnych inwestorów, była firma audytorska Madoffa. Przedsiębiorstwo zarządzające miliardami dolarów korzystało z niewielkiej firmy Friehling & Horowitz zamiast jednego z wielkich międzynarodowych audytorów. Po upadku schematu SEC oskarżyła Davida Friehlinga o wieloletnie wystawianie opinii sugerujących, że przeprowadzał prawidłowe audyty BLMIS, podczas gdy nie wykonywał podstawowych czynności koniecznych do potwierdzenia istnienia papierów wartościowych deklarowanych przez Madoffa.
To kolejna lekcja wykraczająca daleko poza tę konkretną sprawę. Audyt ma wartość tylko wtedy, gdy jest niezależną weryfikacją. Pieczątka księgowego, nazwisko prawnika albo logo firmy konsultingowej samo w sobie nie oznacza, że ktoś rzeczywiście sprawdził aktywa. W przypadku Madoffa dokumenty wyglądały profesjonalnie, audytor formalnie istniał, a klient miał powody sądzić, że wszystkie potrzebne elementy systemu kontrolnego znajdują się na swoim miejscu. Problem polegał na tym, że znacząca część tego systemu była fasadą.
Harry Markopolos policzył wyniki i uznał, że to niemożliwe
Jedną z najbardziej niewiarygodnych postaci całej historii jest analityk Harry Markopolos. Pod koniec lat 90. jego pracodawca poprosił go o przeanalizowanie strategii Madoffa i sprawdzenie, czy można stworzyć podobny produkt. Markopolos zaczął liczyć. Im dokładniej analizował wyniki, tym bardziej dochodził do wniosku, że liczby nie mają ekonomicznego sensu. Według niego istniały zasadniczo dwie możliwości: Madoff albo prowadzi gigantyczną piramidę finansową, albo w jakiś niezwykły sposób wykorzystuje nielegalny dostęp do informacji i uprzedza własne transakcje.
Markopolos wielokrotnie przekazywał informacje SEC. Najbardziej znanym dokumentem było jego zgłoszenie z 2005 roku zatytułowane „The World’s Largest Hedge Fund is a Fraud” – „Największy fundusz hedgingowy świata jest oszustwem”. Opisał w nim około 30 czerwonych flag. Zwracał uwagę na nienaturalną regularność wyników, ogromną tajemniczość Madoffa, brak normalnej niezależnej kontroli oraz fakt, że wielkość rynku opcji wydawała się niewystarczająca, by przeprowadzać transakcje na skalę deklarowaną przez BLMIS.
SEC dostała więc od człowieka z branży dokument, którego tytuł właściwie podawał gotową odpowiedź. Mimo tego nie odkryła piramidy.
Regulator miał Madoffa przed oczami przez lata
Po upadku schematu wewnętrzny inspektor SEC przeprowadził rozległe dochodzenie dotyczące działań samego regulatora. Wynik był druzgocący. Od 1992 roku do grudnia 2008 roku do SEC trafiało wiele informacji i sygnałów wskazujących na problemy z działalnością inwestycyjną Madoffa. Organ prowadził kontrole i postępowania, ale nigdy nie wykonał najbardziej podstawowej czynności, która mogła rozwiązać sprawę: niezależnie potwierdzić w zewnętrznych źródłach, czy ogromne transakcje wykazywane przez Madoffa naprawdę miały miejsce.
Już w 1992 roku SEC badała Avellino & Bienes, firmę zbierającą setki milionów dolarów od inwestorów i przekazującą pieniądze właśnie Madoffowi. Sprawa zakończyła się zwrotem środków klientom, a sam Madoff wyszedł z niej wręcz z lepszą reputacją. W kolejnych latach pojawiały się publikacje prasowe pytające, jak możliwe są jego niezwykle regularne wyniki. Następnie przychodziły szczegółowe ostrzeżenia Markopolosa. SEC prowadziła kolejne badania, ale skupiała się na innych potencjalnych naruszeniach albo przyjmowała wyjaśnienia Madoffa bez wystarczającego sprawdzenia dokumentów u niezależnych uczestników rynku.
Po katastrofie SEC sama przyznała, że kompetentne i kompleksowe postępowanie mogło wykryć oszustwo wiele lat wcześniej. To właśnie ten element sprawia, że afera Madoffa jest także historią o porażce nadzoru. Nie mieliśmy do czynienia z genialnym cyberprzestępcą wykorzystującym technologię niemożliwą do przeanalizowania. Madoff przez lata produkował fikcyjne transakcje. Wystarczyło poprosić niezależną instytucję przechowującą lub rozliczającą papiery wartościowe o potwierdzenie, czy te transakcje rzeczywiście istnieją.
Rok 2008. Kryzys finansowy zabija piramidę
Piramida finansowa może działać przez bardzo długi czas, jeśli większość uczestników zostawia pieniądze w systemie, a dopływ nowego kapitału jest wystarczający do obsługi wypłat. Problem pojawia się wtedy, gdy wielu inwestorów jednocześnie chce odzyskać gotówkę. Dokładnie to wydarzyło się podczas światowego kryzysu finansowego w 2008 roku. Rynki spadały, instytucje miały problemy z płynnością, ludzie potrzebowali pieniędzy i zaczęli składać wnioski o wypłatę środków.
Na początku grudnia Madoff mierzył się z żądaniami wypłat sięgającymi około 7 miliardów dolarów. Nie posiadał takich pieniędzy. Fikcyjne akcje, obligacje i opcje widoczne na wyciągach klientów nie mogły zostać sprzedane, ponieważ nigdy nie istniały. Madoff próbował jeszcze zdobywać środki, ale konstrukcja znalazła się w fazie matematycznie niemożliwej do utrzymania.
9 grudnia powiedział swojemu bratu Peterowi, że działalność inwestycyjna jest piramidą. Następnego dnia jego synowie Mark i Andrew skonfrontowali go w sprawie planów wypłacenia wcześniej premii pracownikom. Wtedy Madoff przyznał im, że działalność inwestycyjna jest „jednym wielkim kłamstwem” i w praktyce gigantycznym schematem Ponziego. Synowie skontaktowali się z prawnikiem, a informacja trafiła do służb.
11 grudnia 2008 roku do mieszkania Madoffa przyszli agenci FBI. Według dokumentów sprawy przyznał, że jest niewypłacalny i że nie istnieje żadne niewinne wyjaśnienie sytuacji. Został aresztowany. W jego biurze znaleziono później około 100 podpisanych czeków na łączną kwotę około 173 mln dolarów, przygotowanych dla wybranych pracowników, członków rodziny i znajomych.
Po kilkudziesięciu latach piramida skończyła się właściwie w jeden dzień.
65 miliardów dolarów znika z wyciągów
Dopiero po wejściu śledczych i likwidatorów na 17. piętro Lipstick Building zobaczono pełną skalę fikcji. Zestawienia klientów wskazywały łącznie około 65 miliardów dolarów aktywów. Tymczasem niemal nie istniały odpowiadające tym kwotom papiery wartościowe. Jeden z prawników zespołu powiernika wspominał później, że w pierwszych dniach po upadku usłyszał od przedstawiciela FINRA, iż w rachunkach gotówkowych znajduje się około 150 mln dolarów, podczas gdy dokumenty klientów przedstawiały fortunę liczoną w dziesiątkach miliardów.
Rozliczenie takiej piramidy stworzyło dodatkowy problem filozoficzno-prawny: kto właściwie ile stracił? Jeśli klient wpłacił milion dolarów, przez lata otrzymał 400 tys. wypłat, ale na końcowym wyciągu miał 3 miliony, to jego strata wynosi 600 tys. czy 2,6 mln? Powiernik przyjął metodę net investment, czyli różnicy pomiędzy realnie wpłaconymi i realnie wypłaconymi pieniędzmi. Fikcyjne zyski nie były traktowane tak, jakby kiedykolwiek naprawdę istniały. To rozwiązanie prowadziło również do pozwów przeciwko części „net winners”, czyli osób, które przez lata wypłaciły z systemu więcej prawdziwych pieniędzy, niż kiedykolwiek do niego wpłaciły. Z perspektywy tych klientów środki były legalnymi zyskami. Z perspektywy likwidatora były pieniędzmi innych ofiar.
150 lat więzienia
12 marca 2009 roku Madoff przyznał się do wszystkich 11 zarzutów federalnych, obejmujących między innymi oszustwa związane z papierami wartościowymi, działalnością doradczą, pocztą i komunikacją elektroniczną, pranie pieniędzy, składanie fałszywych oświadczeń i kradzież z programu świadczeń pracowniczych. Nie zawarł umowy z prokuraturą w zamian za niższą karę. Po przyznaniu się został osadzony w areszcie i oczekiwał na wyrok.
29 czerwca 2009 roku sędzia Denny Chin skazał go na 150 lat pozbawienia wolności, czyli maksymalną możliwą karę. Orzeczono również przepadek majątku liczony według wartości przepływów związanych z przestępstwem na ponad 170 miliardów dolarów. Sam Madoff nie miał oczywiście możliwości zwrócenia takiej kwoty. Wyrok miał również znaczenie symboliczne: sędzia chciał jasno pokazać, że skala szkody, liczba ofiar i wieloletnie nadużycie zaufania wymagają kary, która praktycznie oznacza dożywotnie więzienie.

Ofiary nie były biednymi naiwniakami
Afera Madoffa jest wyjątkowo cenna edukacyjnie właśnie dlatego, że obala wiele stereotypów dotyczących oszustw finansowych. Nie wystarczy powiedzieć: „trzeba było sprawdzić firmę”. Firma była zarejestrowana, znana i od dziesięcioleci działała na Wall Street. Nie wystarczy powiedzieć: „trzeba było uważać na obietnicę absurdalnych zysków”. Madoff nie obiecywał 100 proc. miesięcznie. Jego wyniki były atrakcyjne, ale mieściły się w granicach tego, co zamożny inwestor mógł uznać za możliwe. Nie wystarczy też powiedzieć: „profesjonalista by się nie nabrał”. Pieniądze kierowały do niego instytucje zatrudniające całe zespoły analityków.
Najsilniejszym narzędziem Madoffa było zaufanie zbudowane przez reputację. Były przewodniczący NASDAQ nie musi tłumaczyć się tak dokładnie jak nieznany człowiek z ulicy. Klient zakłada, że skoro wielkie banki i fundusze prowadzą z nim interesy, ktoś przed nim na pewno wykonał due diligence. Bank zakłada, że skoro renomowany fundusz wysyła do niego miliardy, fundusz wszystko sprawdził. Fundusz uważa, że skoro Madoff od kilkudziesięciu lat działa pod nosem SEC, regulator musiał go już dokładnie zweryfikować. Każdy trochę ufał komuś innemu. Właśnie w tej przestrzeni pomiędzy odpowiedzialnościami piramida mogła funkcjonować przez lata.
Pieniędzy odzyskano zaskakująco dużo
Pierwsze prognozy po upadku były katastrofalne. Wydawało się, że inwestorzy odzyskają jedynie niewielką część kapitału. Rozpoczęto jednak jedno z największych postępowań dotyczących odzyskiwania aktywów w historii. Powiernik Irving Picard pozywał fundusze, banki, członków rodziny, pośredników oraz inwestorów, którzy wypłacili z systemu więcej środków, niż sami wpłacili. Zawierano ogromne ugody, z których największe przynosiły miliardy dolarów do puli przeznaczonej dla poszkodowanych.
Według danych aktualnych na 29 września 2026 roku powiernik odzyskał lub zawarł porozumienia dotyczące około 15,494 mld dolarów. Z samego funduszu klientów wypłacono około 14,799 mld dolarów, a osobno działały również zaliczki SIPC. Roszczenia klientów o wartości do około 1,824 mln dolarów zostały już w całości zaspokojone. Oprócz tego amerykański Departament Sprawiedliwości stworzył Madoff Victim Fund, dzięki któremu wypłacono ponad 4 mld dolarów dziesiątkom tysięcy osób na całym świecie, w tym wielu inwestującym pośrednio przez fundusze.
To niezwykły finał. W ogromnych piramidach finansowych pieniądze zwykle po prostu znikają, bo zostały wydane przez organizatorów albo rozproszone w sposób uniemożliwiający ich odzyskanie. U Madoffa duża część pieniędzy krążyła pomiędzy klientami i instytucjami. Pozwoliło to śledczym oraz prawnikom przez lata śledzić przepływy i odzyskiwać środki od podmiotów, które otrzymały je przed upadkiem.
Madoff zmarł w więzieniu, ale jego sprawa jeszcze się nie skończyła
Bernard Madoff zmarł w federalnym więzieniu w 2021 roku w wieku 82 lat. Rok wcześniej próbował uzyskać przedterminowe zwolnienie ze względów zdrowotnych, ale sąd odmówił. Kara 150 lat faktycznie okazała się więc wyrokiem do końca życia. Sam sprawca nie doczekał końca procesu odzyskiwania pieniędzy, który trwa jeszcze wiele lat po jego śmierci.
Skutki dla jego rodziny były dramatyczne. Syn Mark odebrał sobie życie w 2010 roku, dokładnie w drugą rocznicę aresztowania ojca. Drugi syn, Andrew, zmarł na chłoniaka w 2014 roku. Żona Ruth straciła ogromną część majątku i praktycznie zniknęła z dawnego życia nowojorskiej elity. Niezależnie od sporów dotyczących tego, kto z rodziny wiedział o oszustwie i w jakim zakresie, nazwisko Madoff stało się na zawsze synonimem piramidy finansowej.
Czego nauczył świat Bernard Madoff?
Pierwszy wniosek jest niewygodny: reputacja nie jest zabezpieczeniem inwestycji. Człowiek może mieć pięćdziesiąt lat doświadczenia, znać regulatorów, zajmować wysokie stanowiska w branży i nadal prowadzić oszustwo. Im większy autorytet, tym większa pokusa, żeby zrezygnować z części weryfikacji właśnie dlatego, że „przecież to Madoff”.
Drugi wniosek dotyczy niezależnej kontroli. Zarządzający pieniędzmi nie powinien być jednocześnie jedynym źródłem informacji o tym, co posiada klient. Aktywa powinny być możliwe do potwierdzenia u niezależnego kustosza, transakcje u zewnętrznych uczestników rynku, a wyniki przez wiarygodnego audytora. Jeśli wszystkie dowody na to, że inwestycja istnieje, pochodzą od człowieka, który tę inwestycję sprzedaje, mamy problem.
Trzeci wniosek brzmi: zbyt dobre wyniki nie muszą wyglądać spektakularnie. Czasami najbardziej podejrzane nie jest 100 proc. zysku, ale 10 proc. rocznie osiągane niemal zawsze, niezależnie od sytuacji na rynku. Ryzyko jest naturalną częścią inwestowania. Produkt, który daje wysoką stopę zwrotu bez widocznych słabszych okresów, wymaga szczególnie dokładnego sprawdzenia.
Czwarta lekcja dotyczy regulatorów. Sama obecność nadzoru finansowego nie oznacza, że nadzorca sprawdził wszystko. SEC miała sygnały dotyczące Madoffa przez lata, otrzymała analizę dokładnie opisującą możliwość działania piramidy i przeprowadzała kontrole, a mimo tego nie wykonała czynności, które mogły stosunkowo szybko potwierdzić brak realnych transakcji. Dla inwestora odpowiedź „firma jest znana regulatorowi” nigdy nie powinna zastępować własnego due diligence.
I wreszcie ostatnia lekcja, chyba najważniejsza: na scam nie dają się nabierać tylko głupi ludzie. Na Madoffa nabierali się milionerzy, bankierzy, fundusze, fundacje i profesjonaliści finansowi. Nie dlatego, że wszyscy byli idiotami. Dlatego, że oszustwo zostało zaprojektowane tak, aby wykorzystać mechanizmy, którym ludzie normalnie słusznie ufają: reputację, polecenia, dokumenty, audyt, historię firmy i nadzór państwa.
Bernard Madoff stworzył prawdopodobnie najbardziej spektakularny schemat Ponziego współczesnego świata. Ale jego największym osiągnięciem nie było wygenerowanie fikcyjnych 65 miliardów dolarów na rachunkach klientów. Największym osiągnięciem było przekonanie ludzi, którzy zawodowo zajmowali się pieniędzmi, że nie muszą sprawdzać, czy te pieniądze naprawdę istnieją.