Kilka dni temu opublikowaliśmy wpis Czy faktycznie da się wziąć kredyt „na numer PESEL”? Wyjaśniamy, jak działa kradzież tożsamości. Niniejszy wpis stanowi jego naturalną kontynuację i drugi popularny w opowieściach wariant.
Zastrzeżenie numeru PESEL jest jednym z tych zabezpieczeń, które na pierwszy rzut oka wydają się bardziej kłopotliwe, niż są w rzeczywistości. Pojawia się obawa, że po jego włączeniu przestanie działać bank, nie odbierzemy recepty, nie podpiszemy umowy albo będziemy musieli co chwilę uruchamiać mObywatela. W praktyce mechanizm został skonstruowany odwrotnie: większość codziennych czynności działa dokładnie tak samo jak wcześniej, a zastrzeżenie daje o sobie znać głównie wtedy, gdy próbujemy zrobić coś, co potencjalnie mógłby zrobić za nas złodziej tożsamości. Czy zatem warto utrzymywać PESEL zastrzeżony na stałe? Dla większości osób bilans korzyści i niedogodności wypada zdecydowanie na korzyść zastrzeżenia. Trzeba tylko rozumieć, czego ono nie zabezpiecza.
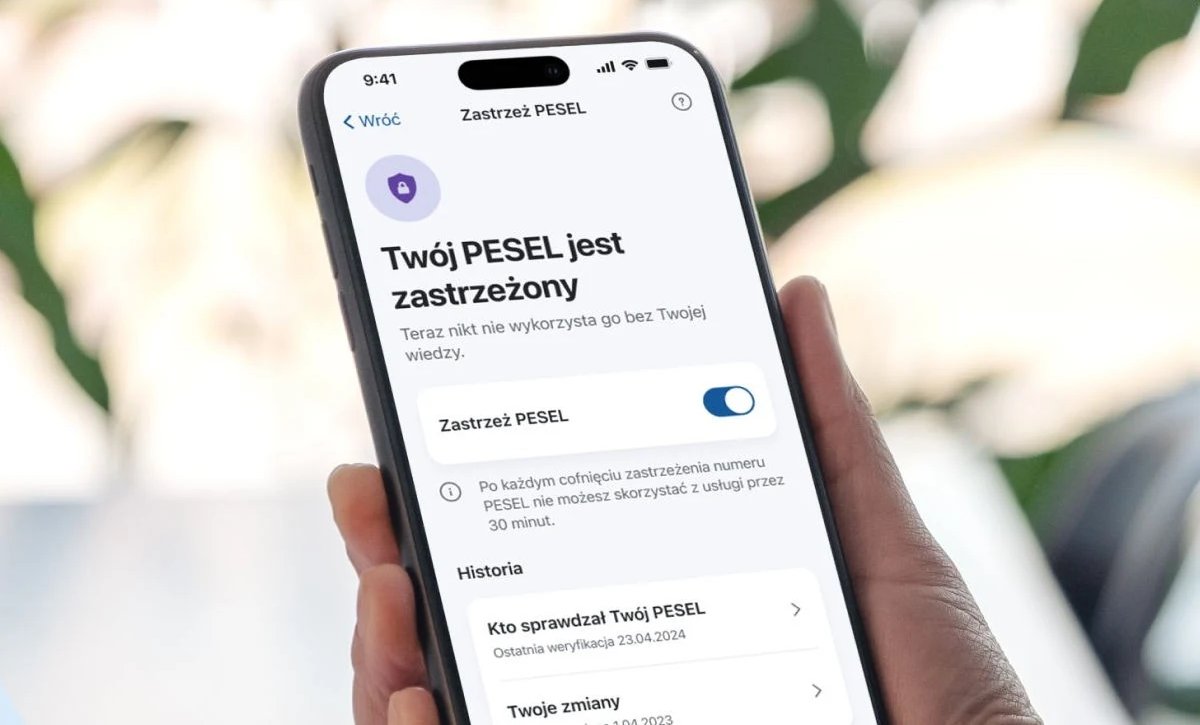
Rejestr Zastrzeżeń Numerów PESEL funkcjonuje od listopada 2023 r., ale jego kluczowe znaczenie pojawiło się 1 czerwca 2024 r. Od tego dnia określone instytucje mają obowiązek sprawdzać status numeru przed dokonaniem wskazanych w ustawie czynności. Jeżeli PESEL jest zastrzeżony, przykładowo bank nie powinien zawrzeć umowy kredytu lub pożyczki, operator telekomunikacyjny nie powinien wydać duplikatu karty SIM, a notariusz musi odmówić niektórych czynności dotyczących nieruchomości. Zastrzeżenie można włączyć bezpłatnie w aplikacji mObywatel, serwisie internetowym albo urzędzie gminy.
Najciekawsze w tym rozwiązaniu jest jednak nie to, że utrudnia ono życie przestępcy. Znacznie ważniejsze jest to, że przenosi część ryzyka z konsumenta na instytucję, która mimo zastrzeżenia dopuści do określonej transakcji.
Zastrzeżony PESEL to coś więcej niż informacja „uważaj na tę osobę”
W uproszczeniu można wyobrazić sobie zastrzeżenie PESEL jako centralny przełącznik. Numer się nie zmienia, dowód osobisty pozostaje ważny, a sam PESEL nadal możemy normalnie podawać tam, gdzie jest potrzebny. W rejestrze pojawia się natomiast informacja, że przy określonych czynnościach instytucja powinna się zatrzymać.
To ogromna różnica względem wcześniejszych sposobów zabezpieczania się przed kradzieżą tożsamości. Można było korzystać z alertów kredytowych czy systemów monitorujących zapytania, ale często informowały one o próbie już podejmowanej przez oszusta. Zastrzeżenie PESEL ma działać przed zawarciem umowy.
Przykładowo Prawo bankowe nakazuje bankom sprawdzenie rejestru przed zawarciem m.in. umowy rachunku oszczędnościowego lub ROR, kredytu, pożyczki i leasingu, a także przed zwiększeniem zadłużenia w określonych istniejących umowach. Co istotne, jeśli objęta przepisami umowa zostałaby mimo wszystko zawarta w chwili, gdy PESEL konsumenta był zastrzeżony, przepisy ograniczają możliwość dochodzenia od niego powstałej wierzytelności.
I właśnie dlatego zastrzeżenie jest czymś więcej niż kolejnym „alertem bezpieczeństwa”.
Kredyt na nasze dane? Tutaj zabezpieczenie ma największy sens
Najbardziej oczywisty scenariusz to kradzież danych umożliwiających próbę zaciągnięcia zobowiązania. Oszust może wejść w posiadanie imienia, nazwiska, PESEL-u, numeru dowodu, adresu i innych informacji poprzez wyciek bazy danych, phishing, przejęcie poczty elektronicznej, zgubiony dokument albo kopię dowodu pozostawioną kiedyś w niewłaściwym miejscu.
Nie musi to oznaczać, że każda taka próba zakończyłaby się sukcesem. Banki i firmy pożyczkowe stosują własne procedury identyfikacyjne. Z punktu widzenia właściciela danych pozostaje jednak pytanie: po co polegać wyłącznie na tym, że wszystkie pozostałe zabezpieczenia zadziałają, skoro możemy dołożyć kolejną blokadę?
Z zastrzeżonym numerem PESEL nie powinno być możliwe zaciągnięcie objętego mechanizmem kredytu lub pożyczki ani dokonanie zakupu ratalnego będącego kredytem konsumenckim. Ministerstwo Cyfryzacji rekomenduje wręcz utrzymywanie PESEL-u zastrzeżonego na co dzień i cofanie zastrzeżenia dopiero wtedy, gdy rzeczywiście chcemy wykonać czynność wymagającą jego aktywacji.
To podejście ma ekonomiczny sens. Przeciętny człowiek nie bierze nowego kredytu kilka razy dziennie. Przez ogromną większość czasu możliwość zawarcia takiego zobowiązania może więc pozostawać wyłączona.
Zastrzeżenie PESEL chroni również przed jednym z groźniejszych ataków – SIM swappingiem
Znacznie mniej osób zdaje sobie sprawę z drugiej funkcji systemu. Operator telekomunikacyjny przed wydaniem kopii lub wtórnika karty SIM – również jej cyfrowego odpowiednika – powinien sprawdzić Rejestr Zastrzeżeń Numerów PESEL. Jeśli numer jest zastrzeżony, co do zasady musi odmówić wydania duplikatu.
To ważne ze względu na tzw. SIM swapping. Przestępca podszywa się pod właściciela numeru telefonu i próbuje uzyskać nową kartę SIM. Jeżeli mu się uda, telefon prawdziwego właściciela może stracić dostęp do sieci, a SMS-y i połączenia zaczną trafiać na kartę znajdującą się w rękach oszusta.
W czasach, gdy część banków i innych usług nadal wykorzystuje SMS jako jeden z elementów uwierzytelniania, przejęcie numeru telefonu może stać się elementem znacznie większego ataku. Zastrzeżenie PESEL tworzy więc barierę nie tylko przed wyłudzeniem kredytu bezpośrednio na nasze dane, ale także przed przejęciem jednego z narzędzi używanych później do autoryzowania kolejnych operacji.
Zabezpiecza nawet nieruchomość, choć nie każdy akt notarialny jest blokowany
Często można spotkać uproszczenie, że „z zastrzeżonym PESEL-em nie można nic zrobić u notariusza”. Nie jest to precyzyjne.
Prawo o notariacie nakazuje notariuszowi sprawdzić zastrzeżenie przede wszystkim przy czynnościach dotyczących nabycia, zbycia lub obciążenia nieruchomości albo udziału w niej, prawa użytkowania wieczystego oraz spółdzielczego własnościowego prawa do lokalu. Mechanizm obejmuje również pełnomocnictwo pozwalające na dokonanie takich czynności. W przypadku aktywnego zastrzeżenia notariusz odmawia ich przeprowadzenia. Przy innych czynnościach również może zweryfikować status PESEL-u i w określonych sytuacjach odmówić czynności.
To zabezpieczenie dotyczy scenariusza rzadszego niż wyłudzenie pożyczki, ale potencjalnie dużo bardziej dotkliwego. Przestępstwo związane z próbą wykorzystania cudzej tożsamości do operacji na nieruchomości może oznaczać szkody liczone w setkach tysięcy albo milionach złotych.
Zastrzeżenie PESEL sprawia, że w takiej sytuacji sprawdzenie centralnego rejestru nie zależy wyłącznie od czujności jednej osoby.
A co przestaje działać po zastrzeżeniu PESEL?
Tu właśnie znajduje się największy argument przemawiający za utrzymywaniem zastrzeżenia na stałe: w codziennym życiu – zaskakująco niewiele.
Z zastrzeżonym numerem nadal można płacić kartą, robić przelewy, korzystać z istniejącego rachunku bankowego, wypłacać pieniądze z bankomatu, iść do lekarza, wykupić receptę, korzystać z Profilu Zaufanego, załatwiać zwykłe sprawy urzędowe czy podróżować. Zastrzeżenie nie unieważnia również dowodu osobistego, paszportu ani prawa jazdy.
Nie trzeba więc rano „odblokowywać PESEL-u”, żeby zrobić zakupy, zapłacić rachunki albo zalogować się do banku, a wieczorem ponownie go zastrzegać. Mechanizm został celowo skierowany przede wszystkim na rzadkie czynności o dużym potencjale nadużycia, a nie na codzienne używanie własnej tożsamości.
Jest jednak ciekawy wyjątek: duża wypłata gotówki w banku
Zastrzeżenie PESEL ma również przeciwdziałać nieco innemu rodzajowi przestępstwa – takim oszustwom jak „na wnuczka” czy „na policjanta”, w których ofiara jest nakłaniana do wypłacenia z banku dużej kwoty.
W 2026 r. bank musi zweryfikować PESEL przy wypłacie gotówkowej w placówce, jeżeli pojedyncza operacja albo suma wypłat w danym dniu przekroczy trzykrotność minimalnego wynagrodzenia. Przy aktualnej płacy minimalnej jest to 14 418 zł. Jeśli klient złoży dyspozycję, gdy jego PESEL jest zastrzeżony, bank wstrzymuje wypłatę przez 12 godzin. Co szczególnie ważne, cofnięcie zastrzeżenia już po złożeniu takiej dyspozycji nie skraca tego okresu.
Jeżeli rzeczywiście planujemy wypłacić większą sumę, trzeba więc cofnąć zastrzeżenie przed wydaniem bankowi dyspozycji.
Może być to drobna niedogodność dla klienta. Jednocześnie łatwo zrozumieć sens przepisu. Dwanaście godzin może wystarczyć, aby osoba działająca pod presją oszusta porozmawiała z rodziną, bankiem albo Policją i zorientowała się, że właśnie próbuje oddać komuś oszczędności życia.
„Ale przecież kiedyś będę chciał wziąć kredyt”
To najczęstszy praktyczny argument przeciwko zastrzeganiu PESEL-u i jednocześnie jeden z najmniej przekonujących.
Zastrzeżenie można cofnąć w aplikacji mObywatel praktycznie natychmiast. Co więcej, nie trzeba wybierać pomiędzy stałym zastrzeżeniem a trwałym odblokowaniem numeru. Można ustawić czasowe cofnięcie i wskazać konkretną datę oraz godzinę, po której PESEL automatycznie zostanie ponownie zastrzeżony.
Wyobraźmy sobie, że w piątek o 14:00 podpisujemy umowę kredytową. Możemy chwilę wcześniej cofnąć zastrzeżenie i od razu ustawić automatyczne ponowne zastrzeżenie np. na 16:00. Nie musimy wieczorem pamiętać, że PESEL nadal pozostaje otwarty. Istnieje jedynie techniczne ograniczenie: po zmianie statusu kolejna zmiana jest możliwa po upływie 30 minut. Nie warto więc przełączać zastrzeżenia chaotycznie kilka razy pod rząd.
Najciekawsza funkcja mObywatela: kto sprawdzał mój PESEL?
Sam przełącznik nie jest jedynym elementem usługi. W mObywatelu możemy również zobaczyć historię zmian statusu oraz informacje o tym, jakie firmy i instytucje sprawdzały, czy nasz PESEL jest zastrzeżony, wraz z powodem weryfikacji.
Ta funkcja może być niezwykle cenna.
Jeżeli właśnie składaliśmy wniosek kredytowy, zapytanie banku jest czymś naturalnym. Jeśli siedzimy w domu, od kilku miesięcy nie podpisywaliśmy żadnych umów, a w historii pojawia się niespodziewana weryfikacja związana z usługą finansową, warto ustalić jej przyczynę.
Zastrzeżenie PESEL staje się więc nie tylko blokadą, lecz również kolejnym narzędziem pozwalającym obserwować, co dzieje się z naszą tożsamością.
Zastrzegłeś PESEL? To nie znaczy, że możesz przestać chronić swoje dane
To najważniejsze zastrzeżenie do całego systemu.
Zastrzeżenie PESEL nie jest blokadą kradzieży tożsamości. Jest blokadą części skutków kradzieży tożsamości.
Oszust posiadający nasze dane nadal może próbować zakładać fałszywe profile, przejmować konta internetowe, prowadzić phishing wobec naszych znajomych, podszywać się pod nas w kontaktach z firmami, wykorzystywać skan dowodu w zagranicznych usługach albo po prostu używać pozyskanych informacji do bardziej przekonujących ataków socjotechnicznych.
Nie każda firma i nie każda umowa jest objęta obowiązkiem sprawdzania Rejestru Zastrzeżeń Numerów PESEL. System został skonstruowany przede wszystkim z myślą o konkretnych czynnościach finansowych, telekomunikacyjnych i notarialnych. Dlatego twierdzenie „mam zastrzeżony PESEL, więc wyciek mojego dowodu już mnie nie interesuje” byłoby równie błędne, jak stwierdzenie „mam alarm w domu, więc mogę zostawić otwarte drzwi”.
Zastrzeżenie nie blokuje również kradzieży pieniędzy z istniejącego rachunku
To kolejne ważne rozróżnienie.
Jeżeli oszust wyłudzi od nas login i hasło do bankowości, nakłoni do zatwierdzenia przelewu albo przejmie kontrolę nad urządzeniem, zastrzeżony PESEL nie zatrzyma automatycznie transakcji na istniejącym rachunku. Możemy przecież sami normalnie przelewać pieniądze z zastrzeżonym numerem. Gdyby rejestr blokował takie operacje, rozwiązanie byłoby praktycznie nieużywalne.
Zastrzeżenie chroni przede wszystkim przed sytuacją: „ktoś próbuje zawrzeć nową umowę, wykorzystując moją tożsamość” a nie: „ktoś uzyskał dostęp do mojego istniejącego konta i próbuje ukraść zgromadzone na nim pieniądze”. Do drugiej kategorii potrzebne są inne zabezpieczenia: silne uwierzytelnianie, limity transakcyjne, ostrożność wobec phishingu i uważne czytanie komunikatów autoryzacyjnych.
Nie trzeba czekać, aż dane wyciekną
Część osób zastrzega PESEL dopiero wtedy, gdy zgubi portfel, znajdzie swój adres e-mail w bazie wykradzionych danych albo przeczyta informację o ataku na firmę, której była klientem.
Tyle że często nie wiemy, że nasze dane wyciekły.
Baza może zostać skradziona i przez wiele miesięcy nie pojawić się publicznie. Kopia dowodu wysłana pięć lat wcześniej do przedsiębiorstwa może nadal znajdować się w archiwum. Przestępca może wejść w posiadanie zestawu informacji pochodzących z kilku różnych źródeł.
Z tego punktu widzenia model „zastrzegę PESEL, kiedy będę miał powód” jest trochę odwrócony. Zastrzeżenie jest narzędziem prewencyjnym właśnie dlatego, że nie musimy wiedzieć, czy ktoś już posiada nasze dane. Ministerstwo Cyfryzacji również rekomenduje pozostawianie numeru zastrzeżonego przez cały czas i cofanie zabezpieczenia dopiero przed konkretną czynnością.
Co po zgubieniu dowodu? Sam PESEL to za mało
Zastrzeżenie numeru PESEL nie zastępuje unieważnienia utraconego dokumentu.
Jeżeli dowód osobisty został rzeczywiście zgubiony lub skradziony, należy zgłosić jego utratę. Dokument zostanie wówczas unieważniony, a w przypadku pełnoletniej osoby nastąpi również automatyczne zastrzeżenie PESEL-u. Jeżeli podejrzewamy nieuprawnione wykorzystanie naszych danych, również istnieje procedura umożliwiająca zgłoszenie kradzieży tożsamości i unieważnienie dowodu.
To ponownie pokazuje zasadę warstwowego bezpieczeństwa. Dowód może zostać unieważniony jako dokument, PESEL może zostać zastrzeżony w rejestrze, bankowość chroni własnymi mechanizmami, a użytkownik powinien dodatkowo pilnować swoich loginów i urządzeń.
Żadne z tych zabezpieczeń nie zastępuje wszystkich pozostałych.
Czy są więc jakieś powody, żeby nie zastrzegać PESEL-u?
Najbardziej uczciwa odpowiedź brzmi: są pewne niedogodności, ale dla większości użytkowników są niewielkie.
Trzeba pamiętać o chwilowym cofnięciu zastrzeżenia przed kredytem, pożyczką, zakupem na raty, leasingiem, określonymi czynnościami dotyczącymi nieruchomości czy uzyskaniem duplikatu karty SIM. Trzeba także odpowiednio wcześniej odblokować PESEL przed dużą wypłatą gotówki w placówce bankowej, aby nie uruchomić 12-godzinnego okresu oczekiwania.
Dla kogoś, kto nie korzysta ze smartfona ani internetu, częstsze zmienianie statusu w urzędzie może być oczywiście mniej wygodne. Dla użytkownika posiadającego mObywatela koszt tej ochrony sprowadza się jednak zazwyczaj do kilkunastu sekund raz na jakiś czas.
A potencjalna korzyść dotyczy zobowiązań mogących opiewać na dziesiątki albo setki tysięcy złotych.
Najlepszym ustawieniem wydaje się „domyślnie zablokowany”
Przez wiele lat numer PESEL działał trochę jak drzwi, które z definicji pozostawały otwarte. Jeżeli chcieliśmy się chronić, mogliśmy przede wszystkim liczyć na to, że osoba stojąca po drugiej stronie dobrze sprawdzi, kto właśnie przez nie przechodzi. Rejestr Zastrzeżeń Numerów PESEL odwraca tę logikę.
Możemy pozostawić drzwi zamknięte i otworzyć je dopiero wtedy, gdy to my chcemy wziąć kredyt, kupić mieszkanie albo wymienić kartę SIM. Właśnie dlatego z punktu widzenia bezpieczeństwa najbardziej racjonalne jest traktowanie zastrzeżenia nie jako awaryjnej funkcji uruchamianej po utracie dokumentów, lecz jako normalnego stanu PESEL-u. Cofnięcie powinno być krótkotrwałym wyjątkiem.
Czy warto zastrzec PESEL? Bilans jest wyjątkowo jednostronny
W bezpieczeństwie rzadko zdarzają się rozwiązania, które jednocześnie są bezpłatne, łatwe do włączenia, mają umocowanie ustawowe, tworzą realne obowiązki po stronie banków i innych instytucji, a przy tym prawie nie wpływają na codzienne funkcjonowanie.
Zastrzeżenie PESEL należy właśnie do tej grupy. Nie ochroni przed każdym oszustwem. Nie zatrzyma phishingu. Nie uratuje pieniędzy, jeżeli sami zatwierdzimy fałszywy przelew. Nie sprawi, że skradziona kopia dowodu stanie się bezużyteczna. Nie jest również uniwersalnym zakazem zawierania w naszym imieniu jakiejkolwiek umowy. Ale w kilku sytuacjach, w których kradzież tożsamości może wyrządzić największą finansową szkodę, tworzy dodatkową barierę, którą instytucje mają ustawowy obowiązek respektować.
Koszt dla użytkownika? Od czasu do czasu kilkanaście sekund w mObywatelu.
Dlatego trudno znaleźć racjonalny powód, aby osoba, która nie planuje właśnie kredytu, czynności dotyczącej nieruchomości, dużej wypłaty gotówki czy wymiany karty SIM, celowo pozostawiała swój PESEL cały czas niezastrzeżony.
Najbezpieczniejszy nawyk można sprowadzić do jednej zasady: PESEL zastrzeżony na co dzień, czasowo odblokowany tylko wtedy, gdy naprawdę jest to potrzebne.
Stan prawny i informacje aktualne na 22 września 2026 r.