Można zbudować rozpoznawalną markę, sprzedawać prawdziwe produkty, osiągać milionowe przychody i jednocześnie okazać się bardzo złą inwestycją dla części akcjonariuszy. Historia Ekipa Holding pokazuje, dlaczego popularność przedsiębiorstwa, jakość jego biznesu i atrakcyjność ceny jego akcji to trzy różne sprawy.
Stan analizy: 17 września 2026 r. Uwzględniony kurs akcji: 0,88 zł według notowania z godz. 17:00. Najnowsze omówione wyniki finansowe obejmują pierwsze półrocze 2026 r. Tekst nie jest indywidualną rekomendacją inwestycyjną.
Wrzesień 2026 roku przyniósł dwie wiadomości, które trudno pogodzić z dawną opowieścią o niemal nieograniczonym potencjale Ekipy. Film „100 dni: Misja Zeus” rozpoczął kinową obecność znacznie słabiej od poprzednika. Niedługo później spółka poinformowała o rezygnacji z budowy własnego kompleksu produkcyjnego, wskazując na brak finansowania. Oba wydarzenia zbiegły się z okresem, w którym akcje kosztowały już mniej niż złotówkę.
To kuszący materiał na prostą historię: influencerzy uwierzyli we własną popularność, weszli na giełdę, obiecali za dużo, a rzeczywistość wystawiła rachunek. Tyle że takie podsumowanie byłoby niewystarczające. Pomijałoby rzeczywiste sukcesy biznesowe, specyfikę wejścia na rynek, zmiany w rachunkowości i bardzo istotną różnicę między utratą giełdowej wyceny a utratą gotówki przez przedsiębiorstwo.
Znacznie ciekawsza jest analiza tego, jak przekształcano rozpoznawalność w oczekiwania finansowe, oczekiwania w wycenę, a wycenę w argument przemawiający do inwestorów. Właśnie na tych przejściach pojawiają się najważniejsze pytania o bezpieczeństwo: jakość informacji, granice zaufania, odporność modelu biznesowego oraz ochronę kapitału przed nadmiernym optymizmem.
1. Na początku był rzeczywisty atut: własna publiczność
Ekipa nie zaczynała jako przedsiębiorstwo, które dopiero musiało przekonać kogokolwiek do zainteresowania się jego produktami. Jej podstawowym zasobem była już istniejąca społeczność skupiona wokół twórców. Strategia grupy zakładała komercjalizację marek poprzez produkty konsumenckie, działalność influencerską, muzykę, gry i kolejne przedsięwzięcia medialne. Wśród konkretnych realizacji wymieniano lody, napoje i donuty sygnowane marką Ekipa.
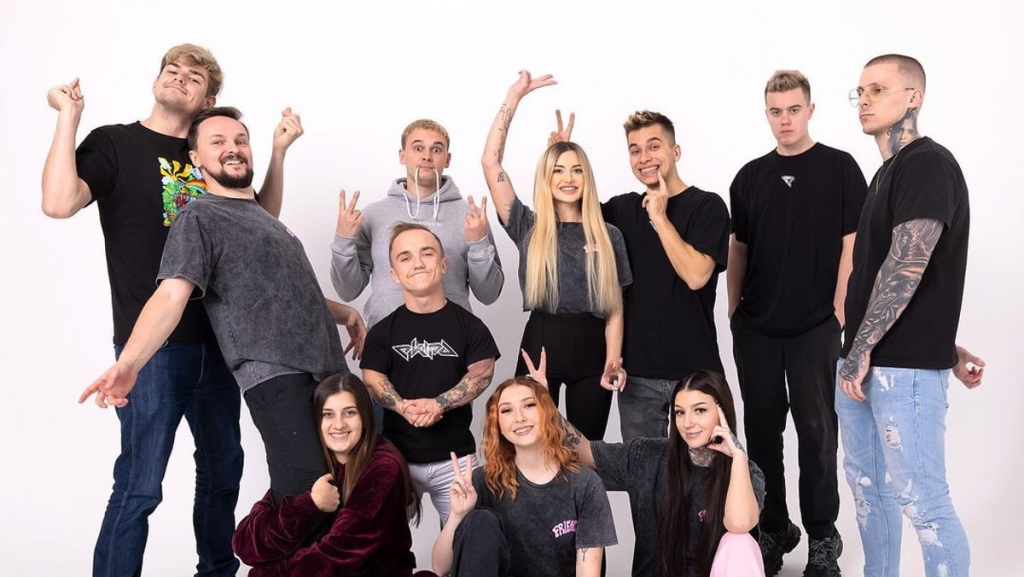
Biznesowa logika takiego modelu jest zrozumiała. Zwykła firma często najpierw opracowuje produkt, a później wydaje pieniądze, aby znaleźć jego odbiorców. Firma zbudowana wokół popularnych twórców może próbować odwrócić tę kolejność: ma publiczność, zna jej zainteresowania i dopiero dobiera ofertę.
Nie oznacza to automatycznie sukcesu, ale daje realną przewagę na starcie. W modelu licencyjnym można dodatkowo korzystać z zaplecza producentów i dystrybutorów zamiast samodzielnie budować fabrykę, magazyny oraz ogólnopolską sieć sprzedaży. W takim układzie najcenniejszym wkładem twórców są marka, komunikacja i zdolność skierowania uwagi na produkt.
Początkowy biznes nie był wyłącznie obietnicą przyszłych zysków. W przedstawionym przed połączeniem podsumowaniu 2021 roku Ekipa wykazała około 45,89 mln zł przychodów oraz 9,57 mln zł zysku netto. Trzeba jednak zachować zastrzeżenie z samego dokumentu: były to dane niepoddane badaniu biegłego rewidenta. Nie należy też mechanicznie zestawiać tego podsumowania z późniejszymi raportami giełdowej grupy, bez uwzględnienia zmian organizacyjnych i zasad konsolidacji.
Te liczby pomagają zrozumieć, dlaczego projekt mógł zainteresować inwestorów. Istniał już mechanizm zamiany popularności na sprzedaż. Zasadnicze pytanie nie brzmiało więc: „Czy influencerzy mogą zarabiać poza YouTube?”. Brzmiało: „Jak długo, w jakiej skali i przy jakim poziomie kosztów mogą to robić?”.
To różnica fundamentalna. Jednorazowe wykorzystanie popularności może wygenerować bardzo dobry wynik. Utrzymywanie podobnej rentowności przez wiele lat wymaga jednak czegoś więcej: odnawiania publiczności, tworzenia kolejnych produktów, kontroli kosztów i organizacji, która potrafi działać także wtedy, gdy pojedynczy format przestaje przyciągać uwagę.
Już w 2021 roku Karol „Friz” Wiśniewski mówił o ambicji stworzenia „polskiego Disneya”. Była to wizja wyjścia poza bieżącą działalność internetową i budowania szerszego biznesu rozrywkowego.
Sama ambicja nie zasługuje na wyśmiewanie. Problem pojawia się dopiero wtedy, gdy odbiorca przestaje rozróżniać kierunek rozwoju od prawdopodobnego rezultatu, a inwestor zaczyna płacić za realizację wizji, zanim przedsiębiorstwo udowodni, że potrafi ją konsekwentnie wykonywać.
2. Jak Ekipa naprawdę weszła na giełdę – i czego przy tym nie pozyskała
Pierwsze ważne sprostowanie dotyczy samego „debiutu”. Ekipa nie weszła na rynek poprzez klasyczne IPO o wartości ćwierć miliarda złotych. Wykorzystano odwrotne przejęcie, oparte na połączeniu prywatnej Ekipy z już notowanym Beskidzkim Biurem Inwestycyjnym.
Od strony prawnej podmiotem przejmującym było BBI. Ekonomicznym rezultatem było natomiast wprowadzenie działalności Ekipy do istniejącej spółki publicznej i przejęcie dominacji właścicielskiej przez dotychczasowych akcjonariuszy prywatnego biznesu. Proces połączenia zakończył się 11 maja 2022 roku, a od 31 maja spółka była notowana pod skróconą nazwą EKIPA i oznaczeniem EEE.
W ramach połączenia wyemitowano 36 707 460 akcji serii F, przy cenie emisyjnej 6,87 zł. Po operacji ogólna liczba akcji wynosiła 40 806 960. Dotychczasowi właściciele prywatnej Ekipy otrzymali około 89,95% akcji połączonego podmiotu, a wcześniejsi akcjonariusze BBI zachowali około 10,05%.
Najważniejszy jest ekonomiczny sens tej transakcji. Nowe akcje stanowiły zapłatę za przejmowany biznes. Nie oznaczało to, że na konto Ekipy wpłynęło 252 mln zł gotówki. Taka była przyjęta wartość prywatnej spółki na potrzeby połączenia, a nie kwota pieniędzy zebranych od inwestorów w tej operacji. Również 6,87 zł nie należy przedstawiać jako ceny klasycznej oferty giełdowej dostępnej wówczas dla każdego zainteresowanego.
W oficjalnej strategii wskazywano odrębnie rzeczywiście pozyskany kapitał: 10,3 mln zł z emisji akcji w 2021 roku. Dokument informował także o 9,3 mln zł pozyskanych w maju 2022 roku przez Ekipa Investments ASI, czyli spółkę zależną rozwijającą działalność inwestycyjną. To inne zdarzenia i inne kwoty niż wycena przyjęta do połączenia.
W publicznej dyskusji łatwo miesza się trzy pojęcia: wartość przedsiębiorstwa, kapitalizację giełdową i pieniądze dostępne na rachunku. Tymczasem spółka może być wyceniana na setki milionów, a jednocześnie nie mieć gotówki na wielomilionową inwestycję. Może również mieć dodatni wynik księgowy, ale potrzebować finansowania, ponieważ pieniądze są zamrożone w należnościach, zapasach lub projektach.
Do tego dochodzi różnica między rynkiem pierwotnym i wtórnym. Kiedy inwestor kupuje już istniejące akcje od innego inwestora, pieniądze zasadniczo otrzymuje sprzedający, a nie przedsiębiorstwo. Rosnący kurs poprawia wycenę pakietów akcjonariuszy; sam z siebie nie finansuje nowych filmów czy budowy hali.
Istotne jest również miejsce notowań. NewConnect jest alternatywnym systemem obrotu, a nie głównym rynkiem regulowanym GPW. Regulamin tego rynku wprost zastrzega, że wprowadzenie instrumentów do obrotu nie oznacza zatwierdzenia przez organizatora modelu biznesowego emitenta, sposobu finansowania jego działalności ani poziomu ryzyka inwestycyjnego.
Obecność na parkiecie daje zatem dostęp do określonej infrastruktury i nakłada obowiązki. Nie jest certyfikatem, że cena jest rozsądna, założenia realistyczne, a zarząd skutecznie zrealizuje strategię.
3. Ćwierć miliarda złotych: ile w tej wycenie było teraźniejszości, a ile przyszłości?
Na potrzeby połączenia prywatną Ekipę wyceniono na około 252,25 mln zł. Najbardziej interesujące jest jednak nie samo końcowe wskazanie, lecz konstrukcja wyceny.
W dokumencie dotyczącym wartości na 1 sierpnia 2021 roku pozycja związana z wyceną marki wynosiła około 240,97 mln zł. Odpowiadała więc mniej więcej 95,5% całej wyceny.
Nie jest niczym niezwykłym, że firma medialna zawdzięcza znaczną część wartości aktywom niematerialnym. Brak fabryki czy rozbudowanego majątku rzeczowego nie oznacza braku wartości. Problemem nie jest więc sam fakt wycenienia marki. Problemem jest wrażliwość takiej wyceny na założenia o przyszłości.
W modelu służącym do oszacowania jej wartości przyjęto na 2025 rok 120 mln zł przychodów i 80 mln zł zysku operacyjnego. Co więcej, około 82,4% wycenionej wartości marki pochodziło z wartości rezydualnej, czyli dochodów oczekiwanych po zakończeniu szczegółowego okresu prognozy.
To bardzo ważny punkt, ale wymaga precyzji. Kwota 80 mln zł dotyczyła zysku operacyjnego w modelu, nie zysku netto. Nie wolno więc zestawiać jej bez wyjaśnienia z późniejszym wynikiem netto całej grupy i ogłaszać, że spółka zrealizowała określony procent obietnicy. Trzeba też odróżniać założenia dokumentu wycenowego od formalnie publikowanej prognozy wyniku emitenta.
Nie zmienia to ekonomicznej wymowy modelu. Duża część wartości zależała od tego, czy marka będzie zdolna generować wysokie dochody nie tylko w kolejnych kilku latach, ale także później.
W praktyce oznaczało to zakład dotyczący trwałości popularności, jakości przyszłych projektów i umiejętności przeobrażenia działalności. Czy odbiorcy pozostaną zainteresowani? Czy nowi twórcy zastąpią tych, których popularność osłabnie? Czy kolejne produkty utrzymają rentowność? Czy marka zachowa siłę bez stałego zwiększania wydatków?
Im więcej wartości przypisuje się odległej przyszłości, tym mniej błędów może znieść cena zapłacona dzisiaj.
Dobrze pokazuje to prosty eksperyment myślowy. Dwa przedsiębiorstwa mogą obecnie zarabiać tyle samo, ale jedno wycenia się ostrożnie, zakładając umiarkowany rozwój, a drugie bardzo wysoko, zakładając powstanie rozrywkowego imperium. Jeżeli po kilku latach obydwa nadal będą solidnymi, lecz średniej wielkości biznesami, akcjonariusze pierwszego mogą być zadowoleni, a drugiego — rozczarowani. Nie dlatego, że drugi biznes niczego nie osiągnął, lecz dlatego, że cena wymagała od niego znacznie więcej.
W tym sensie największym ryzykiem Ekipy od początku nie musiała być niezdolność do zarabiania. Mogła nim być różnica między realnym potencjałem biznesu a skalą sukcesu, którą inwestorzy uznali za niemal przesądzoną.
4. Pierwsze zderzenie: kończący się format i zmieniający się bilans
Problemy z kursem nie zaczęły się przy najnowszym filmie. Historyczne notowania BBI osiągały w lutym 2021 roku poziom około 21,40 zł, a w sierpniu 2022 roku akcje działającej już pod nową nazwą spółki schodziły w ciągu sesji do około 4,10 zł.
Jednocześnie w 2022 roku pojawiły się informacje o końcu dotychczasowej formuły oryginalnej internetowej Ekipy. Nie oznaczało to likwidacji giełdowego holdingu, choć dla odbiorcy utożsamiającego firmę z konkretną grupą przyjaciół mogło wyglądać jak załamanie podstaw całego przedsięwzięcia.
To był pierwszy poważny test różnicy między marką medialną a organizacją gospodarczą. Spółka mająca działać przez dekady nie może zależeć wyłącznie od tego, czy jeden skład osobowy nadal chce wspólnie nagrywać. Musi posiadać mechanizm zastępowania wygasających formatów nowymi.
W przypadku holdingu twórców oznacza to szczególnie trudne zadanie: przekształcić sukces konkretnych ludzi w powtarzalny proces wyszukiwania i rozwijania kolejnych talentów. Samo powołanie nowych spółek czy formatów nie dowodzi jeszcze, że taki proces działa ekonomicznie.
Kolejny punkt zwrotny nastąpił w marcu 2023 roku. W związku ze zmianą zasad rachunkowości i rozliczenia połączenia wykazywana wartość firmy została zmniejszona z około 238,39 mln zł do 21,46 mln zł. Różnica, około 216,93 mln zł, obniżyła odpowiednie pozycje kapitałowe i sumę bilansową.
Tu trzeba zatrzymać się przy dwóch rozróżnieniach.
Po pierwsze, księgowa „wartość firmy” nie jest tym samym co wycena marki z wcześniejszego dokumentu. Te pojęcia mogą brzmieć podobnie, ale pełnią odmienne funkcje.
Po drugie, taka korekta nie oznacza, że jednego dnia z rachunku bankowego wyparowało 217 mln zł. Nie była to gotówkowa strata tej wysokości. Była jednak ważnym przypomnieniem, że duże liczby w bilansie mogą wynikać z konstrukcji transakcji i przyjętej metody rachunkowej, a nie z majątku, który łatwo spieniężyć.
Podobnej ostrożności wymagają nagłówki o stratach. Ostateczne, zbadane skonsolidowane sprawozdanie za 2022 rok wykazywało około 1,25 mln zł zysku netto. Wcześniejszych informacji o stratach za część roku nie należy przenosić na wynik całoroczny.
Dla bloga o bezpieczeństwie to istotna lekcja: niebezpieczny może być zarówno nadmiernie optymistyczny komunikat, jak i sensacyjnie pesymistyczna interpretacja. W obu przypadkach inwestor traci kontakt z tym, co rzeczywiście opisują liczby.
5. Lata 2023–2025: biznes rósł, ale coraz mniej zostawało na dole rachunku wyników
Najbardziej niesprawiedliwa wersja historii Ekipy sprowadzałaby ją do kilku lat składania obietnic bez wyników. Dane pokazują coś bardziej złożonego.
| Rok | Przychody | EBITDA | Zysk netto | Marża netto |
|---|---|---|---|---|
| 2023 | ok. 55,60 mln zł | 12,84 mln zł | 9,17 mln zł | ok. 16,5% |
| 2024 | 74,23 mln zł | 14,48 mln zł | 8,51 mln zł | ok. 11,5% |
| 2025 | 83,99 mln zł | 9,09 mln zł | 3,38 mln zł | ok. 4,0% |
Dane skonsolidowane według publikowanych podsumowań i danych porównawczych. Marża netto obliczona jako zysk netto podzielony przez przychody; wartości zaokrąglone. EBITDA to wynik przed odsetkami, podatkiem i amortyzacją — nie należy utożsamiać go z gotówką dostępną do wydania.
Rok 2023 potwierdzał, że za rozpoznawalną marką stoi działający biznes. Później sprzedaż nadal rosła. Jednak w 2024 roku większym przychodom nie towarzyszył już wyższy zysk netto, a w 2025 roku rozjazd stał się znacznie wyraźniejszy: przy wzroście przychodów o około 13% zysk netto spadł o około 60%. Spółka wskazywała między innymi na koszty rozwoju nowych przedsięwzięć i projektu „Twoje 5 Minut 3”.
Nie każda utrata rentowności oznacza błąd. Firma może świadomie poświęcić część bieżącego wyniku, aby zbudować przyszłe źródła dochodu. Problem polega na tym, że „inwestujemy w rozwój” jest wyjaśnieniem, które trzeba później rozliczyć.
Bez takiego rozliczenia praktycznie każdy koszt można przedstawić jako przygotowanie do przyszłego sukcesu.
W przypadku Ekipy szczególnie ważne staje się pytanie o efektywność kolejnych kierunków działalności. Czy nowy projekt tworzy własną bazę odbiorców i dodatkowy zysk? Czy tylko wykorzystuje czas tych samych twórców oraz portfele tych samych fanów? Czy rozwój grupy zwiększa jej przewagę, czy przede wszystkim rozbudowuje strukturę kosztową?
Rosnące przychody są najbardziej przekonujące wtedy, gdy towarzyszą im dobra rentowność i zdolność zamiany zysku w gotówkę. Jeżeli sprzedaż rośnie, ale z każdej złotówki pozostaje coraz mniej, firma może potrzebować coraz większej skali tylko po to, żeby utrzymać dotychczasowy wynik.
To ma również znaczenie dla giełdowej wyceny. Inwestor, który wcześniej płacił za szybki rozwój bardzo rentownego biznesu, może zacząć wyceniać znacznie mniej atrakcyjną kombinację: rosnącą sprzedaż, niższe marże i większą liczbę projektów wymagających finansowania.
Dla akcjonariusza sukcesem nie jest samo „robimy więcej”. Sukcesem jest „zwiększamy wartość przypadającą na jedną akcję”. Te dwa cele mogą się pokrywać, ale nie muszą.
6. Pierwsze półrocze 2026: odpisy nie wypłacają gotówki, lecz rozliczają wcześniejsze decyzje
W pierwszym półroczu 2026 roku przychody grupy wyniosły 37,20 mln zł, wobec 39,39 mln zł rok wcześniej. Trzeba też precyzyjnie rozróżnić dwie kwoty straty: łączny wynik netto grupy wyniósł minus 10,13 mln zł, z czego minus 7,39 mln zł przypadało na akcjonariuszy jednostki dominującej, a pozostałe około 2,74 mln zł na udziały mniejszościowe w spółkach zależnych.
To nie jest księgowy szczegół bez znaczenia. Posługiwanie się raz stratą całej grupy, a raz wynikiem przypisanym akcjonariuszom spółki dominującej może prowadzić do błędnych porównań i pozornych sprzeczności między publikacjami.
Duży wpływ na wynik miały odpisy aktualizujące. W sierpniowym raporcie bieżącym wskazano około 8,67 mln zł odpisów, obejmujących około 6,23 mln zł dotyczących aktywów finansowych i pożyczek w Ekipa Investments ASI oraz około 2,44 mln zł dotyczących zapasów w spółkach GGBay, Ekipatonosi i ESSA. Emitent zaznaczył ich niegotówkowy charakter.
Do tego dochodził ujęty wcześniej, w pierwszym kwartale, odpis należności w wysokości 1,48 mln zł, związany z przychodami zafakturowanymi w 2025 roku. Spółka deklarowała działania zmierzające do odzyskania tych środków.
Łącznie półroczne odpisy sięgały więc około 10,1 mln zł. Jednocześnie wynik na sprzedaży poprawił się z około 0,97 mln zł do 1,15 mln zł. To ważny argument przeciwko uproszczeniu, że każda część działalności operacyjnej gwałtownie się załamała.
Ale równie błędny byłby wniosek przeciwny: skoro odpis jest niegotówkowy, nie ma znaczenia.
Odpis inwestycji może oznaczać, że kapitał zaangażowany wcześniej nie ma już oczekiwanej wartości. Odpis zapasów sygnalizuje, że towar lub produkt nie będzie prawdopodobnie odzyskany w pełnej wartości księgowej. Odpis należności przypomina, że zaksięgowanie sprzedaży i otrzymanie zapłaty to dwa odrębne wydarzenia.
Samo księgowanie odpisu nie powoduje przelewu z rachunku. Nie usuwa jednak ekonomicznego problemu, który doprowadził do jego utworzenia.
Dla oceny zarządzania kapitałem jest to moment szczególnie ważny. Można zaakceptować, że działalność inwestycyjna obejmuje ryzyko i nie wszystkie projekty się udadzą. Trzeba jednak pytać, czy ryzyko było właściwie ograniczane, czy portfel był adekwatny do kompetencji grupy i czy nie finansowano zbyt wielu kierunków równocześnie.
Z perspektywy bezpieczeństwa finansowego trzy rodzaje odpisów wskazują na trzy różne obszary kontroli: wybór inwestycji, zarządzanie zapasami i wiarygodność płatniczą kontrahentów. Popularność w internecie nie zastępuje żadnej z tych kompetencji.
Nie należy również mechanicznie dodawać wszystkich odpisów do straty przypisanej akcjonariuszom jednostki dominującej i nazywać wyniku „prawdziwym zyskiem”. W takim rachunku łatwo pomieszać poziomy konsolidacji, udziały mniejszościowe i skutki podatkowe.
Najuczciwszy wniosek jest bardziej wymagający: bieżącą działalność trzeba analizować oddzielnie od kosztu wcześniejszych decyzji, ale odpowiedzialność za wcześniejsze decyzje nadal pozostaje częścią oceny biznesu.
7. Jak spadały akcje — i dlaczego trzeba uważać na efektowne porównania
Według zestawienia notowań „Pulsu Biznesu” kurs 0,88 zł z 17 września 2026 roku oznaczał następujące zmiany:
| Horyzont porównania w serwisie | Kurs odniesienia | Zmiana do 0,88 zł |
|---|---|---|
| Miesiąc | 1,22 zł | −27,87% |
| Rok | 2,00 zł | −56,00% |
| Dwa lata | 3,86 zł | −77,20% |
| Pięć lat* | 8,86 zł | −90,07% |
Pięcioletni horyzont obejmuje jeszcze okres notowań BBI przed połączeniem z Ekipą.
Spadek od historycznego poziomu około 21,40 zł do 0,88 zł wynosi około 95,9%. Jest to jednak porównanie ceny akcji w historii prawnego emitenta, a nie prosty wykres „od ceny IPO Ekipy”. W 2021 roku notowany był inny biznes, przed późniejszą emisją połączeniową.
Nie wolno więc brać dzisiejszej liczby ponad 40,8 mln akcji, mnożyć jej przez dawny kurs BBI i przedstawiać wyniku jako rzeczywistej kapitalizacji z tamtego momentu. Zmieniła się liczba akcji, struktura właścicielska i zawartość ekonomiczna spółki.
Przy kursie 0,88 zł i obecnej liczbie akcji kapitalizacja wynosiła około 35,91 mln zł. Nie jest to jednak kwota gotówki posiadanej przez grupę ani automatyczna cena możliwa do uzyskania przy sprzedaży całego przedsiębiorstwa.
Przeoczany moment: akcje serii F weszły do obrotu dopiero w 2025 roku
Ważnym wydarzeniem było dopuszczenie do handlu 36 593 174 akcji serii F. Pierwszy dzień ich notowań przypadł na 28 października 2025 roku — ponad trzy lata po połączeniu.
Nie była to nowa emisja, która dopiero wtedy zwiększyła liczbę akcji i rozwodniła udziały pozostałych właścicieli. Te akcje już istniały. Zmieniła się możliwość ich sprzedaży na rynku.
Ekonomicznie takie wydarzenie może mieć znaczenie dla potencjalnej podaży i oczekiwań inwestorów. Nie dowodzi jednak, że właściciele rzeczywiście rozpoczęli masową sprzedaż ani że właśnie to spowodowało późniejszą przecenę. Możliwość zbycia pakietu nie jest dowodem jego zbycia.
Film i budowa nie wyjaśniają całej przeceny
Równie ważna jest kolejność wrześniowych zdarzeń. 10 września 2026 roku kurs spadł o około 16,15%, do 0,914 zł. Było to jeszcze przed zakończeniem weekendu otwarcia filmu i przed komunikatem o rezygnacji z inwestycji budowlanej z 16 września.
Nie można zatem uczciwie przypisać całej tej przeceny późniejszym wiadomościom. Nie można też na podstawie samej chronologii sugerować wykorzystania informacji poufnych. Do takiego wniosku potrzeba zupełnie innych dowodów.
Warto natomiast dostrzec ryzyko płynności. Historia notowań pokazuje, że 28 sierpnia 2026 roku obrót wyniósł zaledwie około 952 zł. To przykład sesji, podczas której aktywność rynku była bardzo mała.
Dla inwestora ma to praktyczne znaczenie. Cena ostatniej transakcji nie odpowiada automatycznie na pytanie, po jakiej cenie udałoby się sprzedać większy pakiet. Niewielki obrót może utrudniać wyjście z inwestycji, a pojedyncze zlecenia mogą mieć nieproporcjonalny wpływ na notowanie.
Spadek o 90% nie oznacza również, że akcje stały się automatycznie „dziesięć razy bardziej atrakcyjne”. Mogła zmniejszyć się cena, ale mogły też pogorszyć się perspektywy. Dodatkowo po utracie 90% wartości potrzebny jest wzrost o 900%, żeby wrócić do punktu wyjścia. To matematyka, nie argument za oczekiwaniem odbicia.
8. „100 dni: Misja Zeus”: pierwsze miejsce nie musi oznaczać sukcesu zgodnego z planem
Filmowy kierunek działalności miał wcześniejsze uzasadnienie w wynikach. „100 dni do matury” przekroczyło milion widzów w kinach, a spółka przedstawiała projekt jako rentowny. W 2025 roku do oferty doszedł również dokument „Friz & Wersow. Miłość w czasach online”, który według rocznego podsumowania obejrzało w kinach 263 296 widzów.
Nie można więc twierdzić, że wejście w kino od początku nie miało podstaw biznesowych. Istniał już dowód, że twórcy potrafią przenieść część internetowej publiczności przed duży ekran.
„100 dni: Misja Zeus” weszło do regularnej dystrybucji 11 września 2026 roku. Dzień wcześniej zaplanowano wydarzenie premierowe w Energylandii, promowane z dużym rozmachem i połączone z transmisjami do kin.
Weekend otwarcia przyniósł jednak około 119,5 tys. widzów, wobec około 324 tys. przy pierwszej części. To spadek raportowanej frekwencji otwarcia o około 63%. Łukasz Wojtyca przyznał, że „cel był bardziej ambitny”, jednocześnie wskazując, że film zajmował pierwsze miejsce w krajowym zestawieniu.
Oba komunikaty mogą być jednocześnie prawdziwe. Film może wygrać weekend i nie spełnić oczekiwań.
Pierwsze miejsce mówi o relacji do konkurencji w określonych dniach. Nie mówi, czy osiągnięto zakładany zwrot z budżetu produkcyjnego i promocyjnego. Nie odpowiada też na pytanie, czy sequel wykorzystał potencjał zbudowany przez poprzednią część.
Rozmach wydarzenia a ekonomika produktu
W tym przypadku szczególnie wyraźnie widać różnicę między sprawnością promocyjną a skutecznością biznesową. Duża premiera, rozpoznawalne twarze i duża liczba materiałów w mediach społecznościowych mogą zapewnić uwagę. Nie gwarantują jednak odpowiedniej liczby płatnych decyzji zakupowych.
Dla grupy opartej na influencerach jest to ważny test. Jeżeli jej przewagą ma być możliwość skutecznego kierowania publiczności do kolejnych produktów, słabsze otwarcie skłania do ponownego oszacowania siły tej przewagi.
Nie przesądza jednak, jaka jest przyczyna. Można rozważać mniejsze zainteresowanie kontynuacją, niedopasowanie produktu, termin premiery, skuteczność kampanii czy ograniczony budżet odbiorców. Na podstawie samej frekwencji nie da się rozstrzygnąć, który z tych czynników miał decydujące znaczenie.
Szczególnie ostrożnie należy traktować hipotezę „fani już się znudzili”. Może być trafna w odniesieniu do konkretnego produktu, ale pojedynczy wynik nie dowodzi trwałego zaniku zainteresowania całą grupą.
Słabe otwarcie nie jest jeszcze ostateczną stratą na filmie
Na dzień tej analizy znany był rezultat pierwszego weekendu, nie pełne rozliczenie projektu. Bez budżetu, zasad podziału wpływów między uczestników przedsięwzięcia oraz danych z dalszej dystrybucji nie ma podstaw do precyzyjnego wyliczenia straty lub zysku. Projekt miał producenta, koproducentów i dystrybutora, co dodatkowo wyklucza proste utożsamienie wartości sprzedanych biletów z przychodem giełdowej Ekipy.
Z punktu widzenia inwestora istotne jest jednak coś więcej niż końcowy wynik jednego filmu. Jeżeli wycena zakładała powtarzalne tworzenie przebojów, słabszy sequel podważa pewność takiej powtarzalności.
Najbardziej wartościową kompetencją nie jest zrobienie jednego hitu. Jest nią budowanie portfela produkcji, którego łączne rezultaty pozostają atrakcyjne także wtedy, gdy część premier rozczarowuje.
9. Siedziba, której nie będzie: ważniejszy test niż sama symbolika odwrotu
Rezygnacja z budowy własnego kompleksu ma silny wydźwięk symboliczny. Firma, która wcześniej przedstawiała plany rozbudowy infrastruktury, decyduje się je zatrzymać. Jednak ekonomicznie najważniejsze są nie wizualizacje ani emocje, tylko kolejność decyzji i kwoty już zaangażowane.
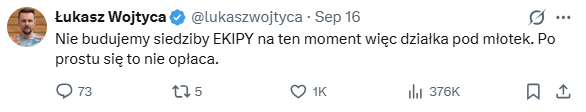
W lutym 2024 roku podpisano umowę zakupu od Agencji Mienia Wojskowego nieruchomości w Brzeziu, w gminie Zabierzów. Działka miała około 2,8 ha, a cena wyniosła 6,02 mln zł. Plan obejmował między innymi sześć niezależnych studiów, około 1000 m² powierzchni biurowej, zaplecze projektowe, magazynowe i rekreacyjne.
Nie była to zatem wyłącznie reprezentacyjna siedziba. Projekt miał charakter produkcyjny i mógł potencjalnie wspierać podstawową działalność.
Własne studio może dawać kontrolę nad terminami, warunkami nagrań i kosztami wynajmu. Może też tworzyć możliwość świadczenia usług innym klientom. Tyle że korzyści te trzeba zestawić z kosztem budowy, utrzymania, finansowania i ryzykiem niewystarczającego wykorzystania obiektów.
Warunek finansowania był znany wcześniej
1 lipca 2025 roku spółka zależna zawarła list intencyjny z firmą Antczak. Zakładano zawarcie umowy wykonawczej w ciągu miesiąca oraz dziewięciomiesięczny okres realizacji liczony od jej podpisania. Podpisanie właściwej umowy uzależniono od uzyskania finansowania bankowego.
To ważne dla uczciwej oceny komunikacji. Nie należy przedstawiać planu jako inwestycji, której finansowanie od początku było bezwarunkowo zapewnione. Warunek pozyskania kredytu został ujawniony.
Nie usuwa to jednak pytania, jak dużo kapitału należało angażować przed zabezpieczeniem środków na całość. Warunkowość projektu nie chroni automatycznie przed kosztami jego przygotowania.
16 września 2026 roku Ekipa poinformowała o odstąpieniu od inwestycji. W komunikacie wskazano na nieuzyskanie finansowania zewnętrznego mimo podejmowanych prób oraz niewystarczające możliwości samodzielnego sfinansowania przedsięwzięcia przez grupę. Podano również, że na prace przygotowawcze poniesiono około 7 mln zł netto, a nieruchomość ma zostać przeznaczona do sprzedaży w celu odzyskania zaangażowanych środków.
To znacznie konkretniejsza informacja niż ogólne „zmieniamy strategię”.
Czego nie wolno wywnioskować z tych liczb
Nie ma podstaw, aby automatycznie nazwać całe 7 mln zł ostateczną, bezpowrotną stratą. Nie znamy jeszcze ceny sprzedaży nieruchomości ani końcowego rozliczenia projektu. Część nakładów może wpłynąć na uzyskaną cenę; część może nie zostać odzyskana.
Trzeba również odróżnić cenę zakupu gruntu od nakładów przygotowawczych i uważać na różnice między kwotami netto oraz innymi sposobami prezentacji wartości. Zsumowanie dwóch liczb nie jest jeszcze wyliczeniem straty.
Nieuzyskanie finansowania tej inwestycji nie dowodzi też automatycznie niewypłacalności grupy. Brak możliwości sfinansowania dużego przedsięwzięcia to inna sytuacja niż brak zdolności regulowania bieżących zobowiązań.
Mimo tych zastrzeżeń komunikat jest poważny. Pokazuje rozbieżność między skalą zamierzeń a dostępnymi zasobami finansowymi.
Rezygnacja może być rozsądna. Pytanie dotyczy wcześniejszych etapów
Zatrzymanie projektu, którego nie można bezpiecznie sfinansować, może być decyzją chroniącą akcjonariuszy. Kontynuowanie budowy wyłącznie po to, aby nie przyznać się do odwrotu, mogłoby prowadzić do większych strat.
Ocena zarządcza nie powinna jednak kończyć się na pochwaleniu zatrzymania inwestycji. Powinna obejmować cały proces: dlaczego wybrano tę skalę, jak oceniono zapotrzebowanie, jakie rozważano alternatywy i jaki limit nakładów przewidziano na wypadek nieuzyskania finansowania.
Przy takim przedsięwzięciu sensownym punktem odniesienia jest nie pytanie „czy własne studio byłoby przydatne?”, lecz „czy własne studio daje lepszy zwrot i większe bezpieczeństwo niż wynajem, etapowanie albo partnerstwo z istniejącym operatorem?”.
Przydatność aktywa nie przesądza o opłacalności jego posiadania.
10. Bezpieczeństwo inwestora: problem zaczyna się tam, gdzie sympatia zastępuje weryfikację
Historia Ekipy nie musi być historią przestępstwa, aby była wartościowym studium bezpieczeństwa. Sam spadek kursu, nietrafiony projekt lub zbyt ambitna strategia nie dowodzą oszustwa. Mogą jednak pokazywać, jak inwestor naraża kapitał, gdy używa niewłaściwych kryteriów oceny.
Znajomość twarzy nie jest znajomością przedsiębiorstwa
Odbiorca internetowych materiałów może mieć poczucie, że dobrze zna twórcę. Inwestor musi natomiast znać zakres praw posiadanych przez spółkę, źródła jej przychodów, zobowiązania, umowy i sposób podziału zysków.
To zupełnie inne rodzaje wiedzy.
Można oglądać autora przez setki godzin i nadal nie wiedzieć, która spółka posiada prawa do konkretnego formatu, jak rozliczana jest współpraca z partnerem albo czy działalność widoczna w mediach społecznościowych w całości należy do giełdowej grupy.
Dlatego przy takim biznesie szczególnie ważne są pytania o prawa do marek i treści, trwałość umów z twórcami, transakcje z podmiotami powiązanymi oraz możliwość kontynuowania działalności po odejściu kluczowych osób. Są to obszary wymagające weryfikacji, a nie zarzuty wobec Ekipy.
Wiele produktów nie zawsze oznacza rozłożenie ryzyka
Film, koncert, ubranie, napój i gra wyglądają jak różne źródła przychodów. Jeżeli jednak wszystkie zależą głównie od tej samej grupy odbiorców i tej samej popularności, ich ryzyka mogą być mocno powiązane.
Wtedy większa liczba projektów nie daje takiej ochrony, jaką sugerowałaby sama lista branż.
Prawdziwe rozłożenie ryzyka wymagałoby przykładowo pozyskiwania zewnętrznych klientów, budowania marek działających niezależnie od jednej osoby albo tworzenia produktów atrakcyjnych także dla odbiorców, którzy nie są fanami twórców.
To zarazem granica między holdingiem, który umie wielokrotnie wykorzystać tę samą publiczność, a organizacją, która potrafi tworzyć nowe, niezależne źródła wartości.
Kontrola pozostaje skoncentrowana
Według ujawnionej struktury akcjonariatu pakiet przypisywany Karolowi Wiśniewskiemu, z uwzględnieniem fundacji rodzinnej, wynosił około 42,22%, a Łukaszowi Wojtycy około 19,68%. Oznaczało to łącznie ponad 60% akcji.
Taka koncentracja może ułatwiać prowadzenie długoterminowej strategii. Jednocześnie ogranicza wpływ drobnego inwestora na kierunek działania.
Nie jest to dowód nadużycia. Jest to parametr inwestycji: kupujący niewielki pakiet w dużym stopniu powierza kapitał osobom kontrolującym spółkę. Musi zatem ocenić nie tylko ich zdolność tworzenia popularnych treści, ale także dyscyplinę inwestycyjną i gotowość do zamykania nieskutecznych projektów.
Ujawniona struktura nie pasuje również do uproszczonej opowieści, że założyciele po prostu sprzedali wszystko i pozostawili problem drobnym akcjonariuszom.
Komunikacja zainteresowanej strony nie jest niezależną analizą
Zarząd ma prawo przedstawiać atuty firmy i ambitne plany. Inwestor powinien jednak pamiętać, że komunikat spółki pochodzi od strony zainteresowanej jej rozwojem i postrzeganiem.
KNF w ogólnych materiałach dotyczących odbioru treści finfluencerów zwraca uwagę między innymi na FOMO, emocje, podążanie za tłumem i konieczność weryfikacji informacji. Nie jest to stanowisko dotyczące Ekipy, lecz zestaw ostrzeżeń dobrze pasujących do analizy inwestowania pod wpływem popularności autora przekazu.
Najważniejsza granica brzmi: można ufać, że ktoś potrafi zainteresować publiczność, a jednocześnie nie mieć podstaw, aby ufać jego wycenie, doborowi inwestycji lub prognozie zwrotu z kapitału.
11. Czy w ogóle był sens sięgać po parkiet?
Na to pytanie nie wystarczy odpowiedzieć: „nie, bo akcje spadły”. Taki osąd oceniałby decyzję wyłącznie na podstawie późniejszego rezultatu. Nie wystarczy również stwierdzić: „tak, bo giełda daje prestiż”. Prestiż nie jest samodzielnym uzasadnieniem ekonomicznym.
Trzeba rozdzielić interes przedsiębiorstwa, jego dotychczasowych właścicieli i inwestorów kupujących akcje po określonej cenie.
Z perspektywy przedsiębiorstwa: narzędzie, nie warunek istnienia
Rynek publiczny może ułatwiać przyszłe pozyskiwanie kapitału, umożliwiać wykorzystanie akcji przy przejęciach i programach motywacyjnych oraz porządkować raportowanie. Może więc być sensownym narzędziem dla firmy zamierzającej budować większą grupę.
Nie wynika z tego jednak, że Ekipa potrzebowała giełdy, aby rozwijać swój podstawowy biznes. Już przed połączeniem prezentowała znaczące przychody i dodatni wynik, a podstawowa działalność obejmowała współpracę z partnerami i komercjalizację marek.
Można sobie zatem wyobrazić alternatywną ścieżkę: rozwój finansowany z zatrzymywanych zysków, prywatnych rund kapitałowych, koprodukcji oraz partnerstw. Przy infrastrukturze — wynajem lub stopniowe zwiększanie własnego zaplecza zamiast dużego projektu realizowanego jednocześnie.
Nie oznacza to, że taka ścieżka na pewno przyniosłaby lepszy wynik. Oznacza jedynie, że giełda nie była oczywistym warunkiem dalszego funkcjonowania.
Z perspektywy właścicieli: upłynnienie wartości biznesu
Dla dotychczasowych akcjonariuszy wejście do spółki publicznej ma inną wartość. Prywatne udziały zostają przekształcone w instrument, który może uzyskać możliwość obrotu na rynku. Pojawia się bieżąca wycena pakietu i potencjalna łatwiejsza zbywalność.
W przypadku Ekipy trzeba jednak pamiętać, że większość akcji połączeniowych stała się przedmiotem handlu dopiero w październiku 2025 roku. Nie był to więc automatyczny, natychmiastowy dostęp do giełdowej płynności w maju 2022 roku.
Sam mechanizm jest normalnym elementem rynku kapitałowego. Ważne, aby nie mylić korzyści właścicieli z finansowaniem przedsiębiorstwa. Łatwiejsza sprzedaż istniejących akcji i dopływ nowej gotówki do spółki to dwa różne rezultaty.
Z perspektywy inwestora: nawet dobra firma może być za droga
Drobny akcjonariusz nie kupuje samego faktu, że przedsięwzięcie jest popularne. Kupuje określony udział w przyszłych rezultatach — po konkretnej cenie.
Dlatego odpowiedź dla inwestora mogła być inna niż dla założycieli. Upłynnienie prywatnego biznesu mogło mieć sens dla jego właścicieli, a jednocześnie zakup akcji przy bardzo optymistycznej wycenie mógł wiązać się z nieatrakcyjną relacją potencjalnego zysku do ryzyka.
To nie jest sprzeczność. Tak działa różnica między wartością przedsiębiorstwa dla obecnego właściciela a opłacalnością wejścia do niego nowego inwestora.
Co w tej historii przemawia przeciwko zbyt łatwemu upublicznianiu ambicji?
Najsilniejszy zarzut nie brzmi: „influencerzy nie powinni być na giełdzie”. Taki argument byłby powierzchowny. Istotniejsze jest pytanie, czy zakres planów i sposób wyceny nie wyprzedziły dojrzałości organizacyjnej oraz zdolności finansowania ich realizacji.
W jednym przedsięwzięciu połączono działalność twórców, produkty konsumenckie, rozwój talentów, gry, filmy, działalność inwestycyjną i później duży projekt infrastrukturalny. Część kierunków przynosiła rezultaty, inne wymagały odpisów lub ograniczenia.
Każdy z tych obszarów wymaga innych kompetencji. Dobry pomysł na wykorzystanie popularności nie jest jeszcze dowodem, że ta sama organizacja potrafi efektywnie zarządzać kapitałem we wszystkich tych branżach.
Z drugiej strony nie ma podstaw, aby wszystkie późniejsze problemy przypisać giełdzie. Prywatna firma również mogłaby przecenić popyt, zainwestować nietrafnie lub rozpocząć zbyt dużą inwestycję. Parkiet nie stworzył automatycznie tych ryzyk. Sprawił natomiast, że uczestniczyli w nich także inwestorzy kupujący akcje na rynku.
Wniosek jest więc warunkowy: wejście na giełdę dało się biznesowo uzasadnić, ale nie było konieczne dla istnienia podstawowego biznesu. Samo upublicznienie nie dowodziło też, że grupa była gotowa realizować wszystkie ambicje, które wiązano z jej wyceną.
Symbol giełdowy nie zastępuje dyscypliny inwestycyjnej. Wysoka kapitalizacja nie zastępuje gotówki. A wizja medialnego imperium nie zastępuje powtarzalnego zwrotu z kolejnych projektów.
12. Co pozostaje z potencjału — i po czym oceniać dalszy ciąg?
Na drugim końcu przesadnego optymizmu znajduje się równie mało użyteczne przekonanie, że po dużej przecenie przedsiębiorstwo nie ma już żadnej wartości.
Ekipa pokazała, że potrafi generować istotne przychody, osiągać zyski i przenosić część publiczności do płatnych produktów. Tych faktów nie unieważnia słabszy film ani odwołana inwestycja.
Pytanie dotyczy jednak nie samego istnienia potencjału, lecz sposobu jego wykorzystania.
Najbardziej przekonująca ścieżka poprawy nie musiałaby polegać na ogłaszaniu jeszcze większego przedsięwzięcia. Mogłaby polegać na ograniczeniu liczby projektów, poprawie rentowności, odzyskaniu kapitału z niepotrzebnych aktywów i wyraźnym pokazaniu, które części grupy rzeczywiście zarabiają.
Taką zmianę akcentów sygnalizował sam Wojtyca przy publikacji wyników półrocznych: większą koncentrację na rentowności oraz ograniczanie przedsięwzięć niespełniających oczekiwań.
Dla inwestora istotne będzie jednak wykonanie, nie deklaracja. Sprzedaż nieruchomości należy oceniać po zawartej transakcji i odzyskanej kwocie. Film — po pełniejszej frekwencji i rozliczeniu ekonomicznym. Rozwój nowych marek — po dodatkowym zysku, nie liczbie premier. Ograniczanie kosztów — po trwałej poprawie wyników, a nie tylko zmianie opisu strategii.
Szczególnie ważne będą przepływy pieniężne z działalności operacyjnej, zapotrzebowanie na kapitał obrotowy, wyniki poszczególnych segmentów oraz skala dalszych zobowiązań inwestycyjnych. Inwestor powinien również sprawdzać, czy nowe inicjatywy zdobywają niezależnych klientów, czy nadal przede wszystkim korzystają z tej samej bazy fanów.
Potencjalnym atutem byłoby zbudowanie organizacji, która potrafi zarabiać także poza bezpośrednią popularnością własnych gwiazd. Ryzykiem pozostaje sytuacja odwrotna: coraz bardziej rozbudowana struktura, która potrzebuje kolejnych hitów tylko po to, aby pokrywać stałe koszty.
Nie ma podstaw, aby z samych opisanych wydarzeń wyprowadzać pewną prognozę upadłości. Nie ma również podstaw, aby z samego niskiego kursu wyprowadzać pewność okazji inwestycyjnej.
Obie tezy wymagają analizy finansowej, której nie zastąpi ani sympatia, ani niechęć do twórców.
Zakończenie: giełda wycenia nie popularność, lecz to, co ma z niej zostać
Historia Ekipa Holding pokazuje trzy rzeczy, które mogą być prawdziwe jednocześnie.
Za internetową popularnością powstał realny biznes. Część pierwotnych oczekiwań i późniejszych zamierzeń okazała się jednak zbyt ambitna w stosunku do osiąganych rezultatów oraz dostępnego finansowania. A dla inwestorów, którzy kupowali akcje przy znacznie wyższych cenach, gospodarcze istnienie i rozpoznawalność firmy nie stanowiły ochrony przed dotkliwą stratą.
Słabszy start „100 dni: Misja Zeus” oraz odwołanie budowy kompleksu nie są początkiem tej historii. Są jej kolejnymi testami: pierwszy dotyczy zdolności powtarzania sukcesu komercyjnego, drugi — dopasowania ambicji do możliwości finansowych.
Najważniejsza lekcja dla bezpieczeństwa inwestowania nie brzmi więc: „nie inwestuj w influencerów”. Brzmi: nie przenoś zaufania z jednej kompetencji na wszystkie pozostałe.
Ktoś może znakomicie tworzyć treści, ale przeciętnie dobierać inwestycje. Może skutecznie sprzedawać produkty, ale kupować aktywa po zbyt wysokiej cenie. Może mieć trafną wizję długoterminową, ale realizować ją w niewłaściwej kolejności i przy niedopasowanej skali kosztów. Wreszcie — może prowadzić przyzwoity biznes, którego akcje inwestor kupił po nierozsądnej cenie.
Czy Ekipa musiała wejść na giełdę? Nie. Czy mogła znaleźć dla tego ruchu racjonalne uzasadnienie? Tak. Czy sam dostęp do parkietu rozwiązał problemy finansowania, wyceny i zarządzania rozwojem? Opisane wydarzenia pokazują, że nie.
Popularność pomaga sprzedać produkt. Nie gwarantuje, że cena akcji jest dobra. A bezpieczeństwo kapitału zaczyna się właśnie tam, gdzie inwestor potrafi oddzielić te dwie rzeczy.